Organizar a vida financeira não é cumprir uma lista perfeita. É reduzir a chance de que um imprevisto obrigue você a desfazer uma decisão importante na pior hora.
Imagine alguém que investe uma pequena quantia todos os meses, mas ainda carrega uma dívida cara e não tem dinheiro disponível para um conserto ou uma perda temporária de renda. O hábito de investir é valioso. O problema é que, diante do primeiro imprevisto, essa pessoa talvez precise recorrer novamente ao crédito ou vender um investimento antes da hora.
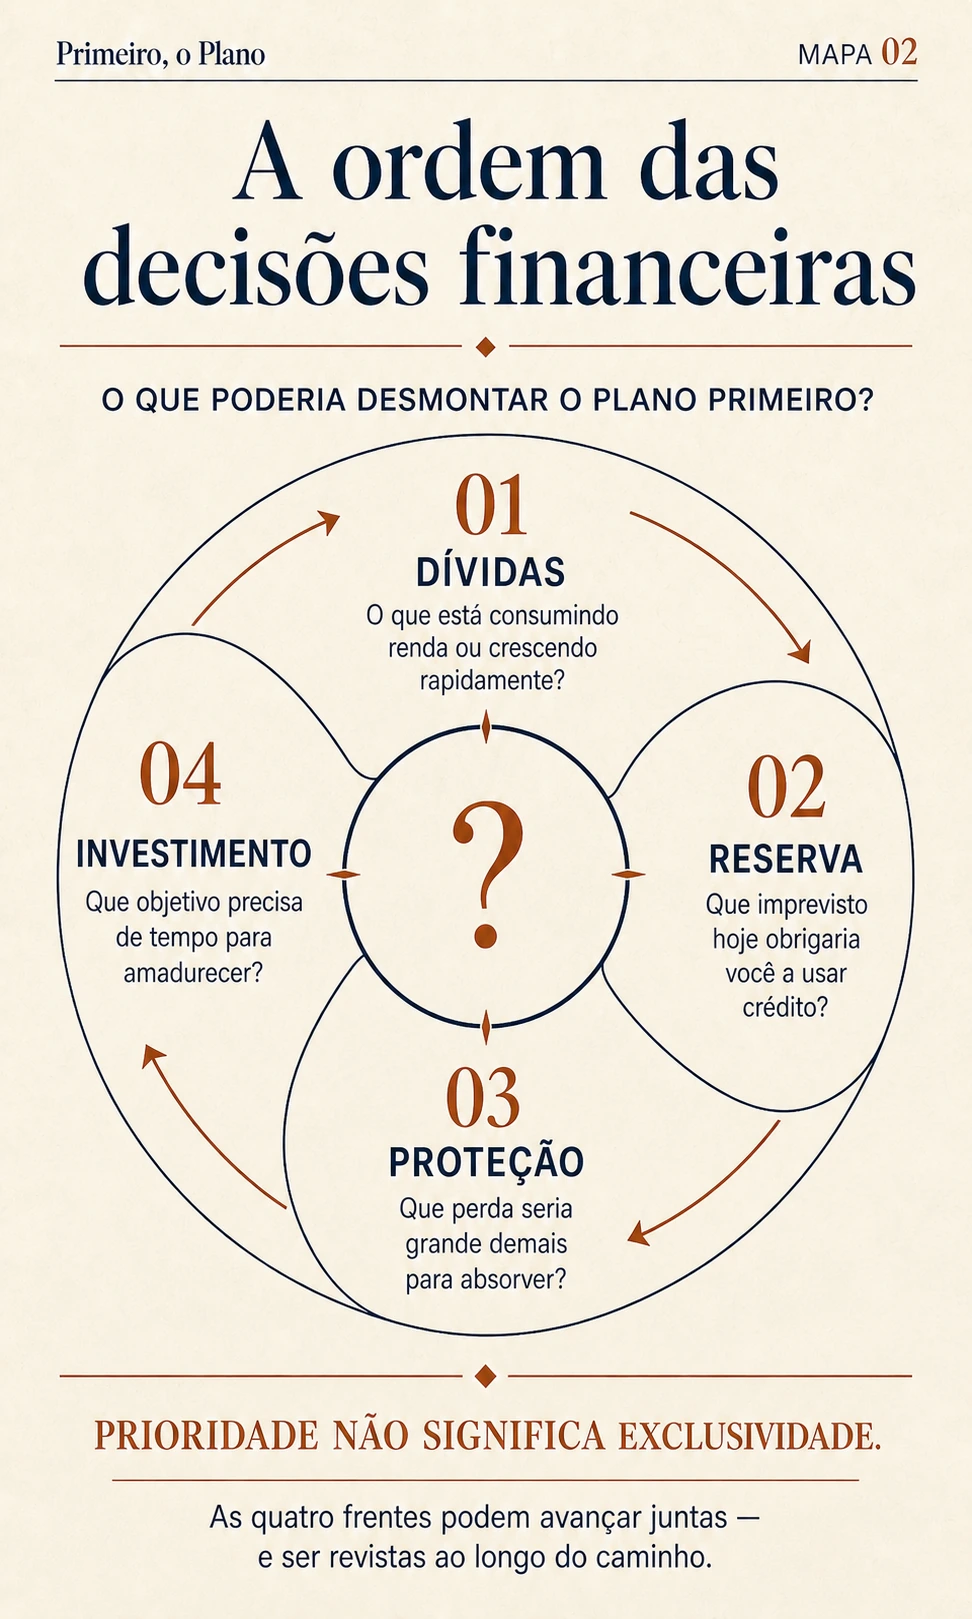
É por isso que a ordem importa. Não como uma regra moral sobre quem está fazendo tudo certo, mas como uma forma de perguntar: o que poderia desmontar este plano primeiro?
A resposta costuma começar pelo que cobra caro ou ameaça o presente e terminar no que precisa de tempo para crescer. Dívidas onerosas retiram recursos do orçamento. Uma reserva reduz a dependência de crédito. Proteções limitam perdas que o patrimônio não conseguiria absorver. Os investimentos de longo prazo ganham espaço quando podem permanecer investidos.
Uma ordem de atenção, não uma fila
Essas quatro frentes não são caixas que precisam ser fechadas uma a uma. Elas se sobrepõem e mudam de tamanho conforme a renda, a estabilidade do trabalho, os dependentes, os compromissos e os objetivos de cada pessoa.
Alguém pode reduzir uma dívida e, ao mesmo tempo, formar uma reserva inicial. Pode manter uma contribuição pequena para um objetivo distante enquanto concentra recursos em uma urgência. Também pode descobrir que uma proteção básica é prioritária antes de completar toda a reserva. A ordem indica onde está a maior fragilidade; ela não proíbe avanços nas demais frentes.
- Dívidas: identificar o que está consumindo renda ou crescendo rapidamente.
- Reserva: criar liquidez para que um imprevisto não vire uma nova dívida.
- Proteção: avaliar perdas grandes demais para serem pagas com a reserva.
- Investimento: dar tempo e uma função definida ao dinheiro de longo prazo.
1. Dívidas: descubra o que realmente está cobrando caro
“Quitar as dívidas” parece uma instrução simples, mas dívidas diferentes criam problemas diferentes. Um financiamento que cabe no orçamento, tem custo conhecido e está ligado a um bem durável não ocupa necessariamente o mesmo lugar que um saldo rotativo, um atraso crescente ou várias parcelas que já comprimem as despesas essenciais.
O primeiro passo é trocar a sensação de dívida por um mapa: saldo devedor, valor da parcela, prazo restante, atraso, garantias envolvidas e custo. Nas operações de crédito, o Custo Efetivo Total reúne juros, tarifas, impostos e outros encargos. Ele permite enxergar melhor quanto a operação custa de fato. E evita comparar propostas apenas pela taxa anunciada ou pelo tamanho da parcela.
Depois, observe a consequência. O que cresce mais depressa? O que compromete um bem essencial? O que já impede o pagamento das despesas básicas? O que poderia ser renegociado sem apenas alongar o problema? Priorizar uma dívida não significa ignorar todas as outras; significa concentrar atenção naquela que mais reduz sua capacidade de escolher.
2. Reserva: compre tempo antes de buscar retorno
Quando não existe nenhuma margem disponível, um pneu, um atendimento de saúde ou algumas semanas com renda menor podem levar de volta ao crédito. A reserva interrompe esse ciclo. Seu primeiro trabalho não é maximizar rentabilidade. É estar acessível quando a vida não respeitar o calendário.
Não há um número de meses que sirva igualmente para todos. Quem tem renda previsível, poucos compromissos e outras redes de proteção vive uma situação diferente de quem trabalha por conta própria, sustenta dependentes ou enfrenta despesas difíceis de reduzir. Em vez de procurar um número mágico, estime as despesas essenciais, os imprevistos plausíveis e quanto tempo seria necessário para reorganizar a renda.
A meta também pode ser construída em etapas. Uma reserva inicial já reduz a chance de que qualquer despesa inesperada vire dívida. Depois, ela pode crescer até oferecer uma margem compatível com a realidade da família. Gastos anuais previsíveis, como matrícula, impostos ou manutenção conhecida, merecem provisões próprias. Se a data é conhecida, não se trata exatamente de emergência.
3. Proteção: reconheça o que a reserva não consegue resolver
Uma reserva é útil para impactos limitados. Ela não foi feita para absorver sozinha qualquer perda possível. Invalidez, morte de quem sustenta dependentes, danos patrimoniais relevantes ou uma interrupção prolongada de renda podem ter consequências muito maiores que o dinheiro disponível.
Proteção começa antes da contratação de qualquer produto. Começa ao identificar quem depende da renda, quais riscos já estão cobertos, quais poderiam ser assumidos e quais seriam grandes demais. Inclui conhecer benefícios existentes, revisar contratos, manter documentos e beneficiários atualizados e garantir que alguém saiba localizar as informações importantes.
Quando um seguro fizer sentido, a pergunta não é apenas quanto ele custa. É qual evento está coberto, por qual valor, durante quanto tempo, com quais exclusões e condições. O nome de uma proteção não garante que ela resolva o risco que você identificou. Primeiro vem a consequência que precisa ser limitada; depois, a ferramenta adequada.
4. Investimento: dê tempo ao dinheiro que pode esperar
Investir não é a etapa reservada para quem terminou de organizar a vida. É a frente destinada aos objetivos que precisam de acumulação e tempo. A diferença é que um investimento de longo prazo funciona melhor quando não precisa ser resgatado para pagar a fatura seguinte ou cobrir um imprevisto previsível.
Aqui voltam as perguntas do primeiro mapa: para que o dinheiro existe, quando poderá ser necessário, quanto de oscilação o plano suporta e o que acontece se a decisão der errado. Rentabilidade só pode ser comparada depois que objetivo, prazo, liquidez, risco e custos estão suficientemente claros.
A pessoa do início do artigo não precisa abandonar para sempre o objetivo distante. Talvez precise apenas reduzir temporariamente o aporte, impedir que a dívida continue crescendo e criar uma primeira margem de segurança. Quando a fragilidade diminui, o dinheiro de longo prazo deixa de ser a saída improvisada para problemas de curto prazo.
O que pode avançar em paralelo
Na prática, quase nenhum plano segue uma linha perfeitamente reta. Manter uma contribuição pequena pode preservar um hábito importante. Formar uma reserva mínima enquanto se negocia uma dívida pode evitar que o próximo imprevisto produza outra dívida. Avaliar uma proteção pode ser urgente mesmo antes de a reserva atingir a meta desejada.
O cuidado é não usar o paralelo como desculpa para distribuir recursos igualmente entre problemas desiguais. Se uma dívida cresce rapidamente, ela provavelmente merece mais atenção que um objetivo sem data próxima. Se não existe qualquer liquidez, algum espaço para uma reserva inicial pode ser mais valioso que buscar um retorno um pouco maior. Prioridade não é exclusividade. Mas ainda é prioridade.
O primeiro rendimento de um plano pode ser a ansiedade que ele deixa de cobrar.
Uma revisão em quatro perguntas
Você não precisa reorganizar tudo em um fim de semana. Comece registrando as respostas que já consegue dar:
- Existe alguma dívida cujo custo ou consequência está tirando minha margem de escolha?
- Qual imprevisto hoje me obrigaria a usar crédito ou vender um investimento?
- Que perda seria grande demais para minha reserva e meu patrimônio absorverem?
- Qual objetivo pode realmente permanecer investido pelo prazo necessário?
As respostas podem mudar depois de uma troca de emprego, do nascimento de um filho, de uma quitação ou de uma mudança de objetivo. Por isso, a ordem não é uma sentença. É um diagnóstico que deve ser refeito quando a vida muda.
Construir patrimônio não começa necessariamente com o investimento que mais cresce. Muitas vezes, começa ao retirar do caminho aquilo que obrigaria você a interromper o plano. A sequência orienta; a sua realidade dimensiona.