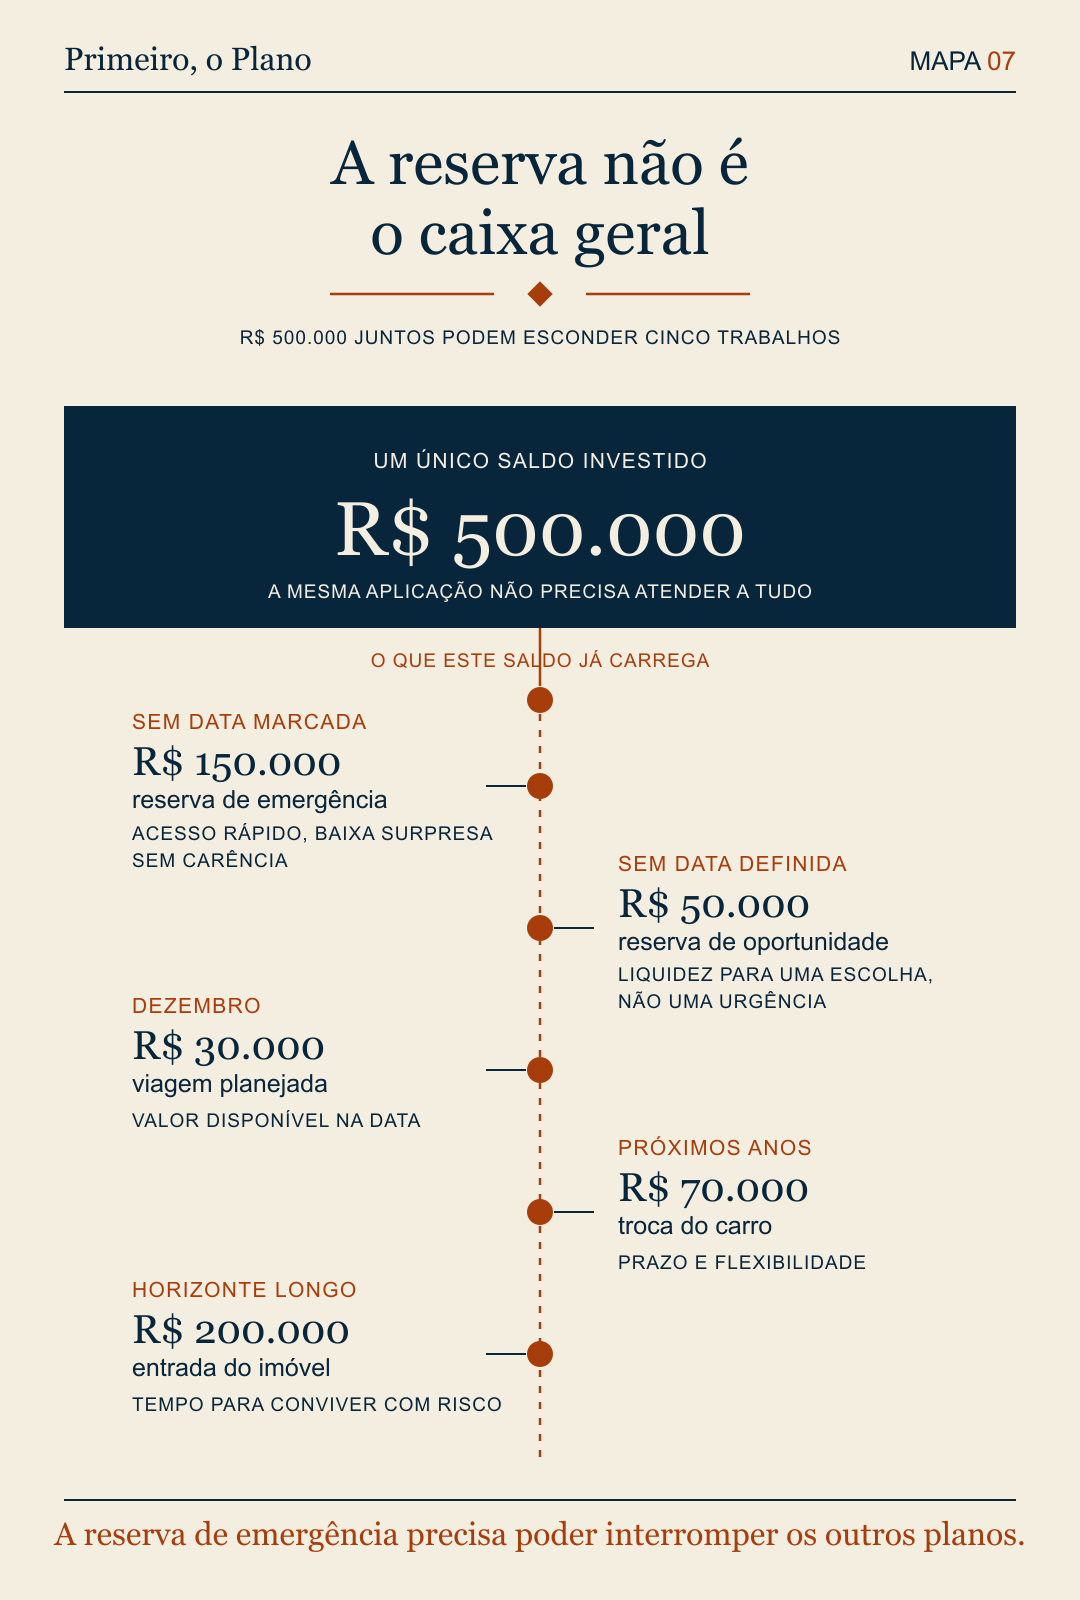
Uma pessoa pode olhar para R$ 500 mil aplicados e enxergar uma reserva confortável. Mas esse mesmo saldo pode estar carregando cinco planos: R$ 150 mil para uma emergência, R$ 50 mil para oportunidades, R$ 30 mil para a viagem de fim de ano, R$ 70 mil para trocar o carro e R$ 200 mil para a entrada de um imóvel.
Na tela do banco, parece uma aplicação só. Na vida, são dinheiros com regras diferentes. A reserva pode ser necessária amanhã. A viagem tem uma data marcada. A troca do carro admite conversa, mas não pode depender de qualquer cenário. O imóvel talvez esteja distante o bastante para atravessar mais oscilações.
O problema não é manter os valores na mesma instituição. Também não é obrigatório abrir uma conta para cada objetivo. O risco aparece quando a reserva de emergência fica submetida às mesmas condições escolhidas para o dinheiro que pode esperar.
A reserva precisa poder interromper o plano
Uma emergência não avisa quando vai acontecer. Perda de renda, um problema de saúde, um conserto grande ou uma necessidade familiar podem pedir dinheiro antes de qualquer calendário. A reserva existe para que você não precise vender algo na pressa, desistir de um compromisso importante ou recorrer ao crédito no pior momento.
Por essa característica, ela pede acesso rápido, pouca surpresa no valor de saída e ausência de carência. É um dinheiro sem data marcada, mas com uma exigência clara: poder ser usado a qualquer momento. Liquidez diária, baixo risco e nenhuma carência respondem a esse trabalho. Isso não significa que todo dinheiro precise ter essas mesmas condições.
Um saldo grande pode esconder uma reserva pequena
Volte aos R$ 500 mil. Se os R$ 150 mil de emergência estiverem na mesma aplicação do dinheiro do imóvel, a escolha terá de atender aos dois. Prazo longo pode impedir o acesso quando for necessário. Oscilação pode forçar um resgate num valor diferente do esperado. Liquidez e estabilidade podem funcionar bem para a reserva, sem responder sozinhas ao objetivo do imóvel.
Não há contradição nisso. Há funções diferentes. A reserva precisa poder entrar em cena sem pedir licença aos outros planos. O dinheiro do imóvel pode aceitar uma discussão sobre prazo, inflação e oscilações porque não deveria ser convocado para pagar uma despesa inesperada. A aplicação não fica boa ou ruim de maneira isolada. Ela fica adequada, ou inadequada, ao trabalho que recebeu.
Liquidez ajuda a enxergar a diferença, mas não resolve tudo. Um produto pode permitir resgate rápido e ainda ter risco de mercado ou de crédito. Para a reserva, a pergunta completa é: se eu precisar usar este dinheiro amanhã, quanto estará disponível e o que pode variar até lá?
A reserva de oportunidade tem outra função
Há também um dinheiro líquido que não é reserva de emergência. Uma reserva de oportunidade fica disponível porque você quer ter margem para agir quando aparecer uma compra, um negócio, um ativo ou qualquer projeto que faça sentido para você. Ela não é obrigatória, nem tem um tamanho universal. É uma escolha de alocação para quem prefere manter parte do patrimônio pronta para uma possibilidade ainda desconhecida.
O ponto de separá-la da reserva de emergência é simples. Se a oportunidade não aparecer, a sua vida segue. Se surgir uma emergência, a reserva precisa continuar intacta depois de você decidir se quer aproveitar ou não a oportunidade. Uma pode alimentar uma decisão de investimento. A outra protege o seu orçamento quando o inesperado aparece.
Organizar não é transformar a vida em envelopes
Você não precisa criar uma divisão teatral, com dez potes e nomes para cada gasto possível. Comece pela separação que muda uma decisão. A reserva é uma delas, porque pode ser chamada a qualquer momento. Depois vêm os compromissos com data: viagem, imposto, matrícula, reforma, troca de carro. Por fim, os objetivos que têm mais tempo, como a entrada de um imóvel ou a aposentadoria.
Essas fronteiras podem ser registradas numa planilha, em metas dentro do próprio banco ou em uma anotação simples. O instrumento importa menos que a visibilidade. Se você enxerga que R$ 150 mil do saldo não estão disponíveis para assumir mais risco, fica mais difícil usar essa parcela para melhorar uma taxa do dinheiro do imóvel.
Antes de escolher onde deixar o dinheiro
Vale fazer um teste curto. Pegue o valor total investido e marque o que, dentro dele, é reserva de emergência. Em seguida, escreva os dois ou três objetivos que já têm data ou horizonte real. Você não precisa decidir nada nesse momento. Só precisa saber quais parcelas não podem pagar o preço da mesma escolha.
Quando uma oferta aparecer, a comparação fica mais clara. Ela serve para o dinheiro que pode ser necessário amanhã? Serve para a viagem? Serve para a entrada do imóvel? Talvez uma mesma alternativa atenda a mais de um objetivo. Talvez não. A resposta vem das condições e das datas, não do tamanho do saldo.
Uma reserva bem montada não fica isolada do restante da vida financeira. Ela protege os outros planos justamente porque não precisa ser desmontada para socorrê-los. Qual parte do seu saldo deveria estar pronta para interromper qualquer plano sem depender das regras dos outros?