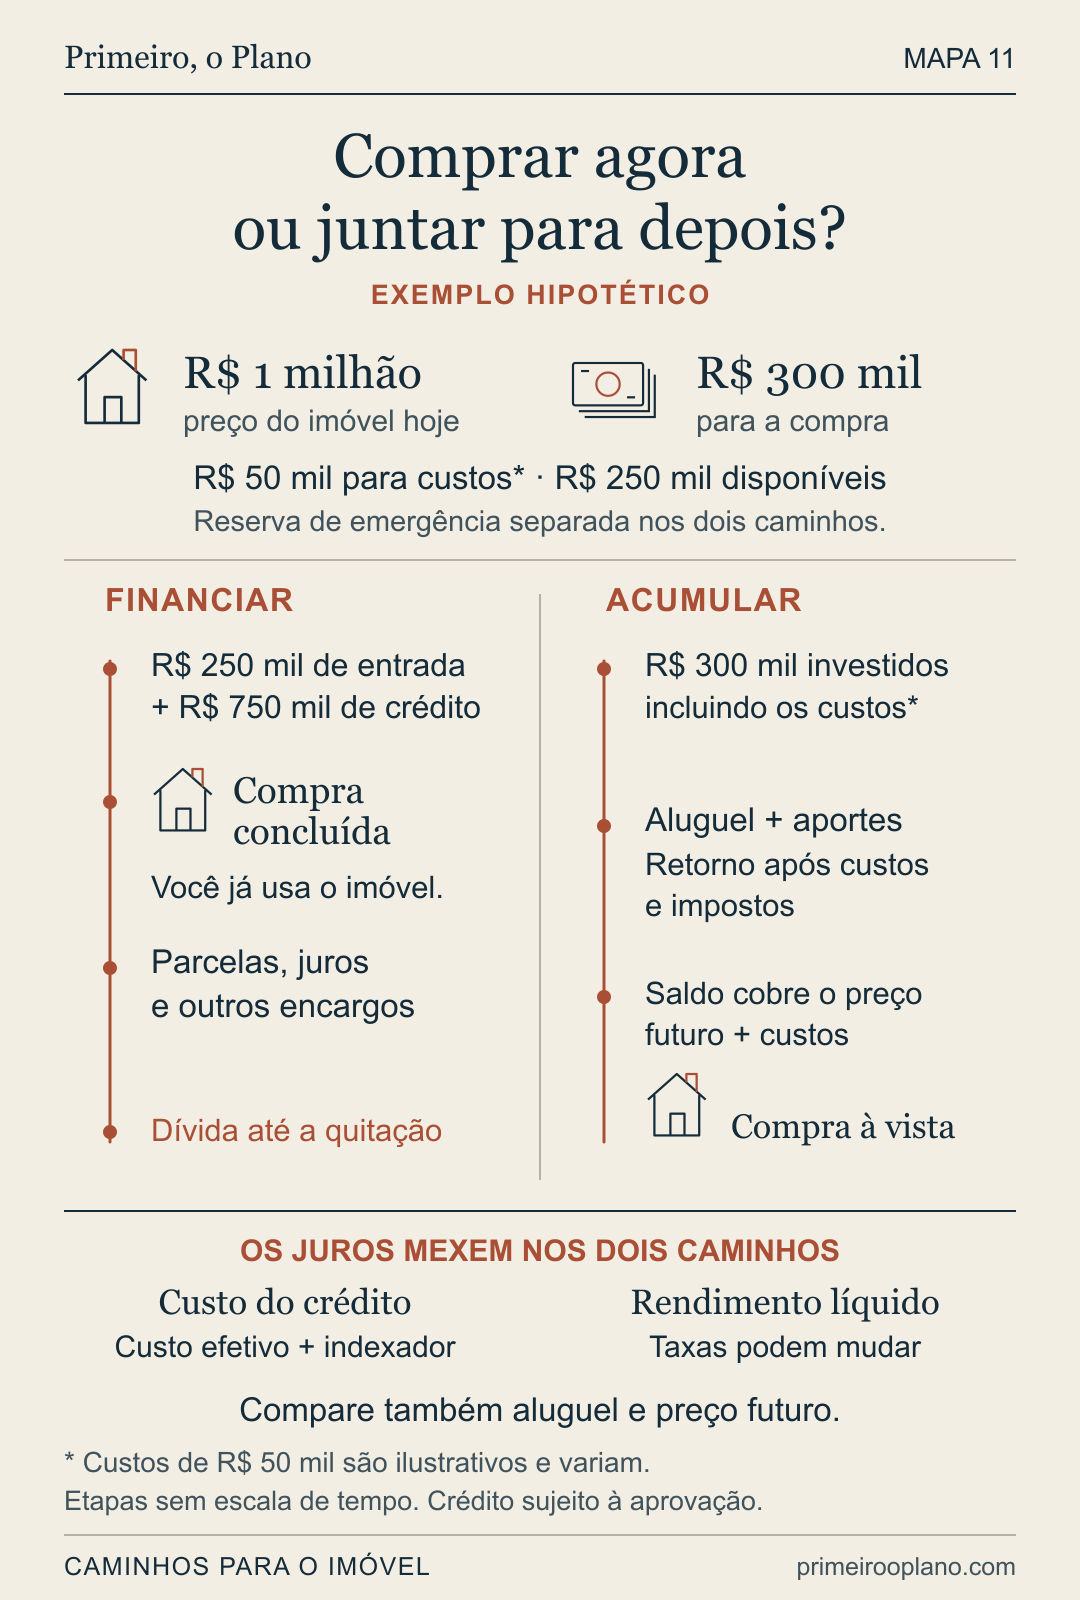
Você sai da visita ao apartamento e começa a imaginar os móveis. O imóvel custa R$ 1 milhão. Há R$ 300 mil guardados para a compra, a reserva de emergência está separada e o aluguel permite esperar. No caminho de volta, chega a simulação do financiamento. Você abre o arquivo e depois olha quanto aquele dinheiro rendeu no último mês.
É uma situação hipotética, mas a dúvida é conhecida: assumir o financiamento e comprar agora ou continuar investindo até conseguir pagar à vista? Uma alternativa antecipa a mudança. A outra preserva o dinheiro por mais tempo e exige continuar pagando para morar em algum lugar.
Primeiro, separe o dinheiro que pode virar entrada
Antes de comparar taxas, vamos reservar R$ 50 mil dos R$ 300 mil para custos da compra. É uma estimativa inventada para este exemplo, não um percentual recomendado: tributos, registro, avaliação e outras despesas variam conforme o município, o imóvel e a operação. Sobram R$ 250 mil para a entrada. Mantido o preço de R$ 1 milhão, seriam R$ 750 mil financiados.
Com o crédito aprovado, os documentos em ordem e a operação concluída, você pode usar o imóvel antes de quitar a dívida. Isso tem valor para quem precisa mudar, quer permanecer naquele bairro ou encontrou uma casa que atende à família. Em troca, uma parte da renda fica comprometida por anos. A aprovação do banco, sozinha, não mostra se o restante do orçamento continuará confortável.
Se decidir esperar, os R$ 300 mil podem continuar investidos, inclusive a parcela reservada para os custos. Você acrescenta o que conseguir poupar. A compra acontece quando o valor disponível, depois de impostos e custos dos investimentos, alcançar o preço do imóvel e as despesas da aquisição naquele momento. O alvo também pode mudar enquanto você acumula.
Qual taxa entra nessa comparação?
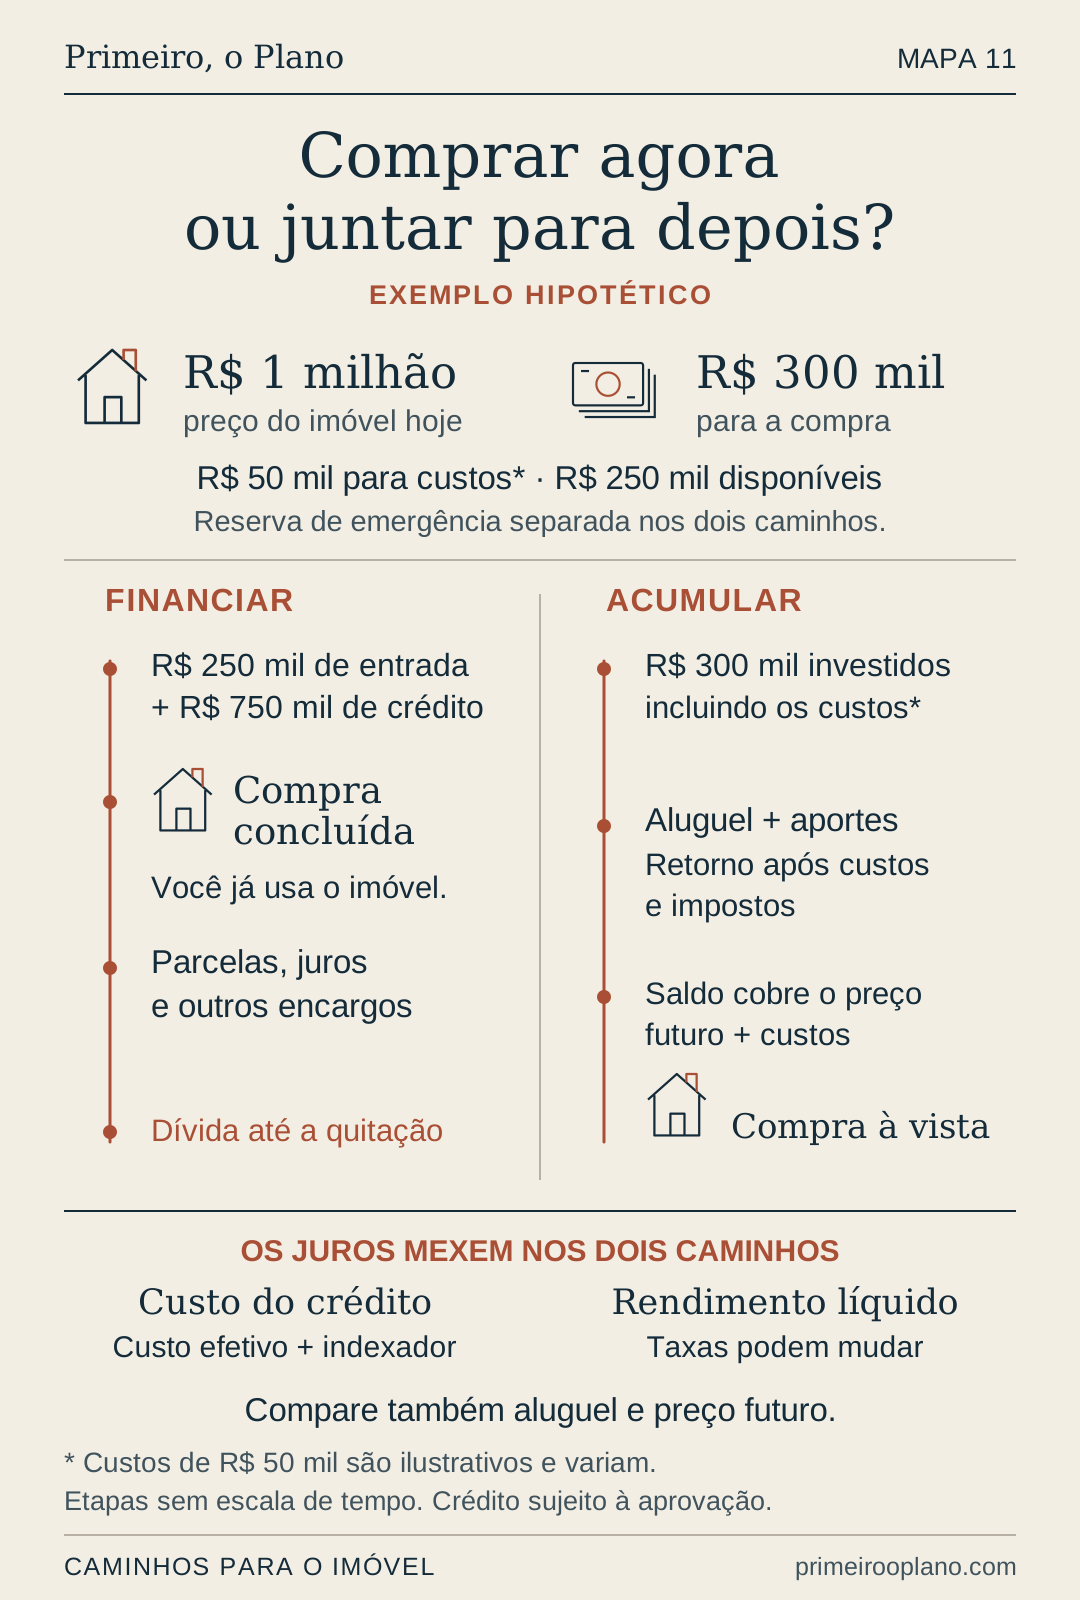
Uma Selic elevada chama atenção para o rendimento das aplicações. Ela é a taxa básica de juros e influencia tanto investimentos quanto crédito, mas não corresponde automaticamente à taxa do seu financiamento. O banco considera a modalidade, o prazo, as garantias e outras condições. Duas propostas podem chegar com custos diferentes mesmo no mesmo dia.
No financiamento, peça o custo efetivo total, o CET. Ele reúne juros e despesas previstas da operação, como tarifas e seguros. Confira também o indexador: uma referência que pode atualizar valores ao longo do contrato, como a Taxa Referencial, a TR, ou o Índice Nacional de Preços ao Consumidor Amplo, o IPCA. A variação futura desses parâmetros não está incorporada ao cálculo do CET. Leia as regras de atualização e o cronograma das parcelas junto com a taxa apresentada.
No investimento, interessa o rendimento líquido, depois dos impostos e custos, com um risco compatível com a compra planejada e liquidez para quando precisar pagar. Compare taxas do mesmo período. Um retorno bruto anual e um custo mensal do crédito não podem ser colocados lado a lado sem ajuste. E uma aplicação que rendeu bem neste ano pode render menos no próximo.
Quando os juros caem, o rendimento de aplicações pós-fixadas tende a acompanhar essa queda. Um financiamento já contratado não fica automaticamente mais barato na mesma proporção. Renegociar ou buscar portabilidade pode abrir possibilidades, mas depende das condições disponíveis. Assinar contando com uma redução futura acrescenta uma aposta ao compromisso.
O aluguel e o imóvel continuam na conta
Comparar o rendimento dos R$ 300 mil com os juros de uma dívida de R$ 750 mil esconde que os valores são diferentes. Também deixa de fora o aluguel durante a espera. Para testar os caminhos, use o mesmo orçamento mensal e um horizonte comum, incluindo o que sobra para investir em cada alternativa.
Se uma simulação considera aportes que você nunca conseguiu fazer, ela começa com uma vantagem imaginária. Use o que costuma sobrar depois das despesas de moradia e preserve uma margem. Uma compra que exige cortar essa margem por muitos anos merece outra conversa, mesmo que o imóvel pareça uma oportunidade.
Quem financia paga parcelas e assume despesas de proprietário. Quem espera paga aluguel e faz aportes com o que restar. Parte da prestação reduz a dívida; outra parte paga juros e encargos. Somar todas as parcelas como se fossem dinheiro perdido distorce a comparação. No horizonte escolhido, olhe quanto patrimônio existe, quanto ainda é devido e quais gastos foram necessários para morar ali.
O preço daquele apartamento pode subir, cair ou ficar estável. A renda também pode mudar. Uma projeção que congela tudo durante vinte anos costuma parecer precisa demais para o que sabemos. É mais útil testar algumas hipóteses e descobrir se a decisão só funciona com rendimento alto, imóvel barato e nenhuma interrupção na renda.
Talvez você aceite pagar mais para mudar logo. Talvez prefira esperar para assumir uma dívida menor. Essa escolha fica mais clara quando o prazo tem relação com a sua vida, em vez de depender apenas da taxa que apareceu na tela hoje.
Quanto tempo você aceita esperar pelo imóvel, e quanto da sua renda aceita comprometer para antecipar essa compra?
Na próxima edição: como o consórcio entra nessa escolha, de onde sai o lance e o que muda quando a data da compra depende da contemplação.