Você abre uma rede social para entender renda fixa. Dez minutos depois, está comparando fundos, moedas, ações estrangeiras e uma estratégia “que ninguém está vendo”. Salva dois vídeos para assistir depois e fecha o aplicativo com uma sensação incômoda: talvez ainda falte aprender alguma coisa antes de decidir.
O problema não é falta de esforço. Também não é a existência de conteúdo ruim, embora ele exista. Muitas vezes, o que trava é tentar acompanhar informações demais sem ter definido qual delas poderia mudar a decisão.
Conteúdo financeiro disputa atenção usando novidade e urgência. Uma taxa mudou. Um ativo subiu. Alguém encontrou a oportunidade do mês. Enquanto isso, boa parte das decisões pessoais continua dependendo de fatores bem menos velozes: o objetivo do dinheiro, o prazo, a capacidade de poupar e a consequência de uma perda. Consumir o ritmo do mercado para resolver uma questão de vida cria ruído.
Informação não substitui critério
Ter acesso a mais explicações pode ajudar. O problema aparece quando cada explicação acrescenta uma alternativa, uma exceção ou um motivo novo para esperar. A pesquisa deixa de reduzir a incerteza e passa a alimentar a ideia de que uma resposta perfeita está escondida no próximo vídeo.
Os estudos sobre excesso de escolhas não dizem simplesmente que “menos é sempre melhor”. O efeito depende da dificuldade da decisão, da clareza das preferências e do objetivo de quem escolhe. Essa nuance importa. Quem sabe o que procura consegue usar uma variedade maior de informações. Quem ainda não definiu os próprios critérios recebe cada alternativa como uma nova pergunta.
Imagine alguém formando uma reserva para imprevistos. Depois de entender que esse dinheiro precisa de liquidez e baixa possibilidade de surpresa, muitas opções já deixam de competir. Uma notícia sobre a bolsa, uma discussão sobre moedas ou o lançamento de um fundo podem ser interessantes. Só não alteram o trabalho daquela reserva.
Sem esse filtro, até uma informação correta pode atrapalhar. Ela ocupa atenção, muda o ponto de comparação e faz uma decisão simples parecer incompleta. O conteúdo não precisa ser falso para ser inútil naquele momento.
Troque volume por função
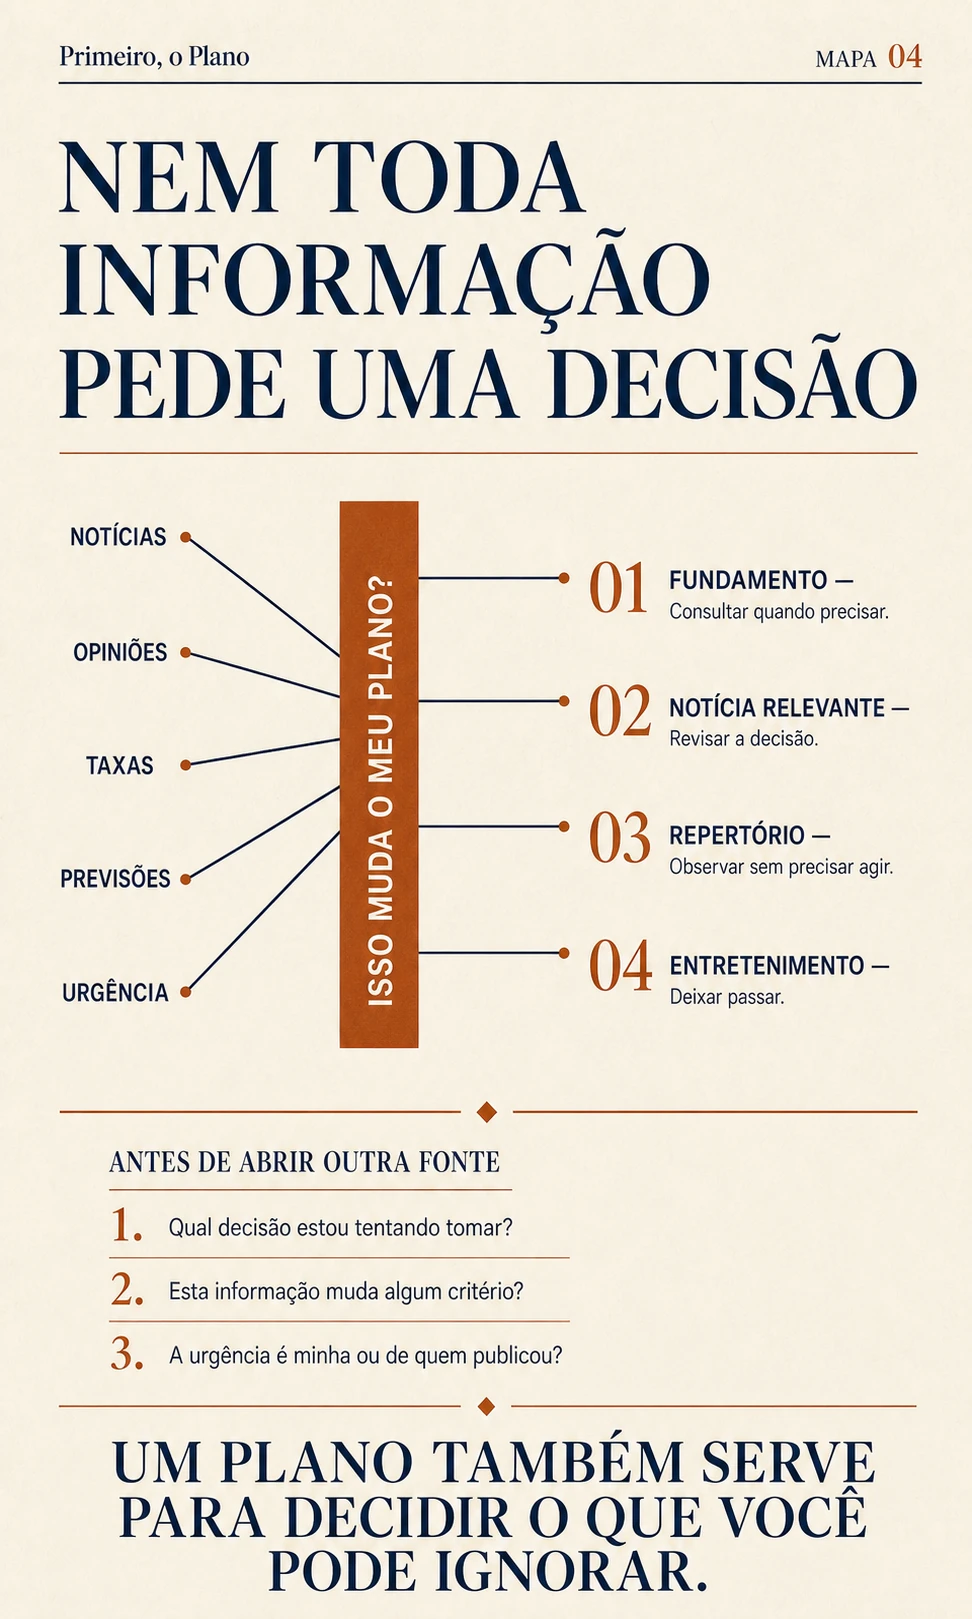
Uma forma prática de organizar o que você acompanha é separar o conteúdo pela função que ele cumpre. Eu gosto de pensar em três gavetas.
Fundamentos. São as explicações às quais você volta para entender prazo, liquidez, risco, custos, tributação e funcionamento de um produto. Não precisam chegar todos os dias. Precisam estar disponíveis quando uma decisão exigir consulta.
Notícias que mudam alguma coisa. Uma mudança de regra, uma alteração relevante nas condições de um investimento que você possui ou um fato que afeta diretamente o seu plano merece atenção. Nem toda novidade financeira entra aqui. A pergunta é concreta: se eu ignorar esta notícia, qual decisão minha ficará desatualizada?
Opiniões e repertório. Análises, entrevistas e diferentes leituras de cenário podem ampliar a perspectiva. Elas ajudam a enxergar hipóteses, mas não precisam terminar em ação. Duas pessoas bem informadas podem interpretar o mesmo fato de maneiras diferentes.
Há ainda uma quarta categoria, que raramente recebe esse nome: entretenimento. Acompanhar o mercado pode ser interessante, assim como acompanhar futebol, tecnologia ou política. O cuidado é perceber quando uma hora de curiosidade começa a se apresentar como uma hora de planejamento financeiro.
Informação útil termina em uma decisão melhor, não em mais quinze abas abertas.
A urgência precisa ter endereço
Antes de agir sobre um conteúdo, tente descobrir de onde vem a pressa. O prazo pertence à sua vida ou à publicação? Um gasto previsto para o mês seguinte tem urgência. Uma dívida que cresce rapidamente também. Já o fechamento de uma janela promocional, a movimentação de um ativo ou a frase “última chance” podem ser apenas mecanismos para acelerar uma escolha que ainda não amadureceu.
Uma pequena pausa ajuda: escreva em uma frase o que você faria por causa daquela informação. Se a resposta for vaga, como “talvez eu devesse aproveitar”, “preciso pesquisar mais” ou “não posso ficar de fora”, provavelmente ainda não existe uma decisão. Existe um estímulo.
Um teste de cinco minutos
Você não precisa abandonar redes sociais, silenciar todas as notícias ou montar uma rotina de análise profissional. Precisa de um ponto de parada. Antes de abrir outra fonte, responda:
- Qual decisão concreta estou tentando tomar?
- Ele explica riscos e condições ou só destaca benefícios?
- A urgência vem da sua vida ou do calendário de quem publicou?
- Esta informação muda algum critério que eu já havia definido?
- Eu saberia resumir o próximo passo em uma frase?
Se você ainda não consegue responder à primeira pergunta, talvez a tarefa não seja pesquisar produtos. Pode ser definir o objetivo, organizar o orçamento ou separar o dinheiro por prazo. Se consegue responder, as outras quatro ajudam a decidir se o conteúdo trouxe uma peça necessária ou apenas abriu outra frente.
O que você pode deixar passar
Cuidar bem do dinheiro não exige saber o que aconteceu no mercado a cada dia. Exige perceber quando uma mudança alcança uma decisão que é sua. Essa diferença devolve escala às coisas: algumas pedem ação; outras merecem estudo; muitas podem simplesmente passar pela tela.
Você inevitavelmente perderá notícias, análises e oportunidades. Todo mundo perde. Um plano não elimina essa sensação, mas impede que ela escolha por você. Quando o objetivo e os critérios estão claros, deixar uma informação passar deixa de parecer descuido. Vira parte do filtro.