A tela pede que você escolha entre algumas frases. Prefiro segurança a retorno. Aceito oscilações em busca de resultado. Ficaria desconfortável ao ver meu investimento cair. Em poucos minutos, o questionário entrega um rótulo: conservador, moderado ou arrojado.
Há utilidade nessa conversa. Ela pode fazer alguém perceber que nunca tinha pensado em perdas, prazo ou liquidez. O problema começa quando o rótulo parece uma resposta completa. Duas pessoas classificadas como moderadas podem estar diante de decisões que não têm nada de parecido.
Uma precisa da entrada do imóvel dentro de dois anos. A outra está guardando dinheiro para uma aposentadoria que ainda parece distante. A primeira pode ter uma reserva de emergência bem formada; a segunda, talvez não. Se ambas enfrentarem uma queda no mesmo mês, a consequência será diferente. O perfil diz algo sobre a reação à oscilação. O plano mostra se existe espaço para atravessá-la.
Uma queda tem data, contexto e consequência
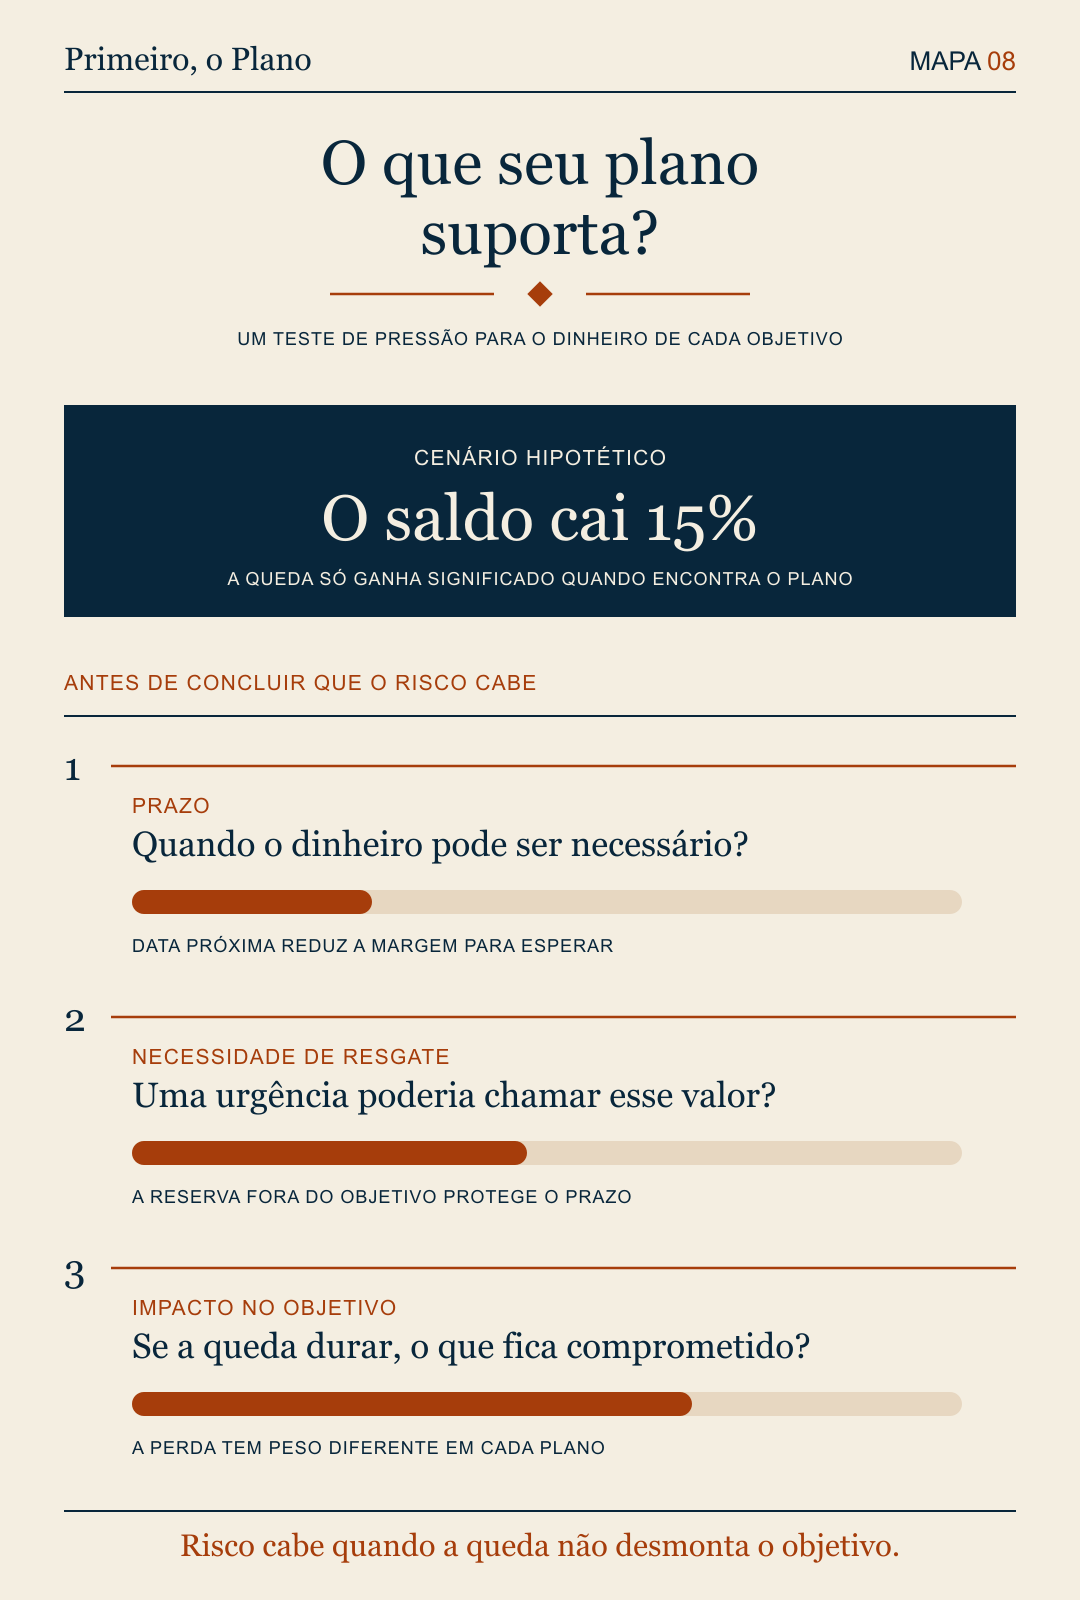
Imagine R$ 100 mil separados para um objetivo. Em determinado momento, o valor passa a valer R$ 85 mil. A perda de R$ 15 mil é a mesma em qualquer extrato. O efeito dela depende do que vem depois.
Se o dinheiro será usado em breve e não há outra fonte para completar o valor, aquela oscilação pode adiar uma compra, reduzir uma entrada ou obrigar você a vender numa hora ruim. Se o objetivo ainda está distante, as contribuições continuam e existe margem para esperar, o mesmo movimento pede outra leitura. Não fica agradável. Pode apenas caber no tempo que aquele dinheiro tem.
Essa distinção costuma se perder quando risco vira uma questão de temperamento. Há gente que tolera ver o saldo cair e ainda assim não pode assumir aquela queda em determinado objetivo. Há também quem se sinta desconfortável com qualquer variação, mas tenha tempo, renda e uma estrutura que tornam a decisão administrável. O desconforto importa. Ele só precisa entrar junto com os fatos.
O que olhar antes do rótulo
Quatro partes do plano ajudam a tornar essa conversa mais concreta. A primeira é o prazo. Quando o dinheiro pode ser necessário? Uma data curta reduz a margem para esperar por uma recuperação. Uma data distante não elimina risco, mas dá ao plano mais tempo para absorver mudanças.
A segunda é a necessidade de resgate. Mesmo um objetivo de longo prazo pode sofrer uma interrupção se a reserva de emergência estiver pequena ou se o orçamento estiver apertado. O dinheiro que, em tese, poderia esperar acaba chamado para resolver uma urgência. A edição anterior tratou da reserva por essa razão: ela protege os objetivos que precisam de prazo.
Depois vem a proporção. Uma queda de 15% em uma parcela pequena do patrimônio tem uma consequência diferente de uma queda de 15% no dinheiro que decide uma compra importante. Não existe um percentual universal que sirva para todo mundo. Existe a pergunta sobre quanto daquele valor o plano consegue ver oscilar sem perder a função.
Por fim, observe a sua reação com honestidade. Não a resposta que parece mais sofisticada, mas o que você faria se abrisse o aplicativo e encontrasse um saldo menor por vários meses. Venderia para interromper a aflição? Deixaria de aportar? Precisaria usar o dinheiro? Essas respostas mostram uma parte do risco que nenhuma tabela alcança.
O questionário pode ser o começo
Instituições financeiras usam questionários para entender objetivos, conhecimento e tolerância a risco. Eles servem como ponto de partida e como registro de uma conversa que precisa existir. O erro seria tratá-los como um teste de personalidade com resultado permanente.
A vida muda a resposta. Uma mudança de emprego, o nascimento de um filho, uma compra próxima, uma herança ou a formação da reserva alteram a capacidade de correr risco. Mesmo sem nenhum desses acontecimentos, um plano ganha detalhes. O dinheiro que antes tinha um horizonte aberto pode receber uma data. Uma parcela antes destinada ao longo prazo pode passar a ter outra função.
Rever essa adequação não pede uma troca automática de investimentos a cada notícia ou a cada fase da vida. Pede que você perceba quando a função do dinheiro mudou. A pergunta não é se você se tornou mais conservador ou mais agressivo. É se aquela parcela ainda tem as condições para fazer o trabalho que recebeu.
Um teste curto antes de decidir
Antes de aceitar uma sugestão ou preencher um perfil, faça um exercício simples. Escolha um valor que você já investe ou pretende investir. Imagine uma queda temporária de 15%. Depois responda: quando eu poderia precisar desse dinheiro? O que aconteceria se o valor ainda estivesse menor nessa data? Minha reserva e meu orçamento permitiriam esperar? Quanto desse objetivo ficaria comprometido?
As respostas não escolhem um produto. Elas delimitam a conversa. Talvez você descubra que parte do valor precisa de mais estabilidade porque tem uma data próxima. Talvez perceba que o horizonte é maior do que parecia e que a oscilação não altera o plano. Talvez note que ainda falta uma reserva que permita manter a decisão quando a vida aperta.
Um perfil de risco útil não descreve quem você é. Ele ajuda a verificar se a decisão cabe no seu calendário, no seu orçamento e no que você pretende preservar. Qual dinheiro seu hoje depende mais de um rótulo do que de uma conversa sobre as consequências?