Você abre o aplicativo para conferir um título prefixado que comprou meses atrás. A data de vencimento continua a mesma. O valor previsto também. Mas o preço mostrado hoje está abaixo do que você pagou. A primeira reação costuma ser procurar o que aconteceu com o investimento.
Uma possibilidade é que as taxas oferecidas agora tenham mudado. Isso altera o preço pelo qual alguém poderia negociar aquele título antes do vencimento. O pagamento contratado não precisa ter mudado para o valor de hoje ser diferente.
Essa relação, chamada marcação a mercado, parece abstrata até aparecer no extrato. Uma conta simples ajuda a enxergá-la.
Uma promessa vista de hoje
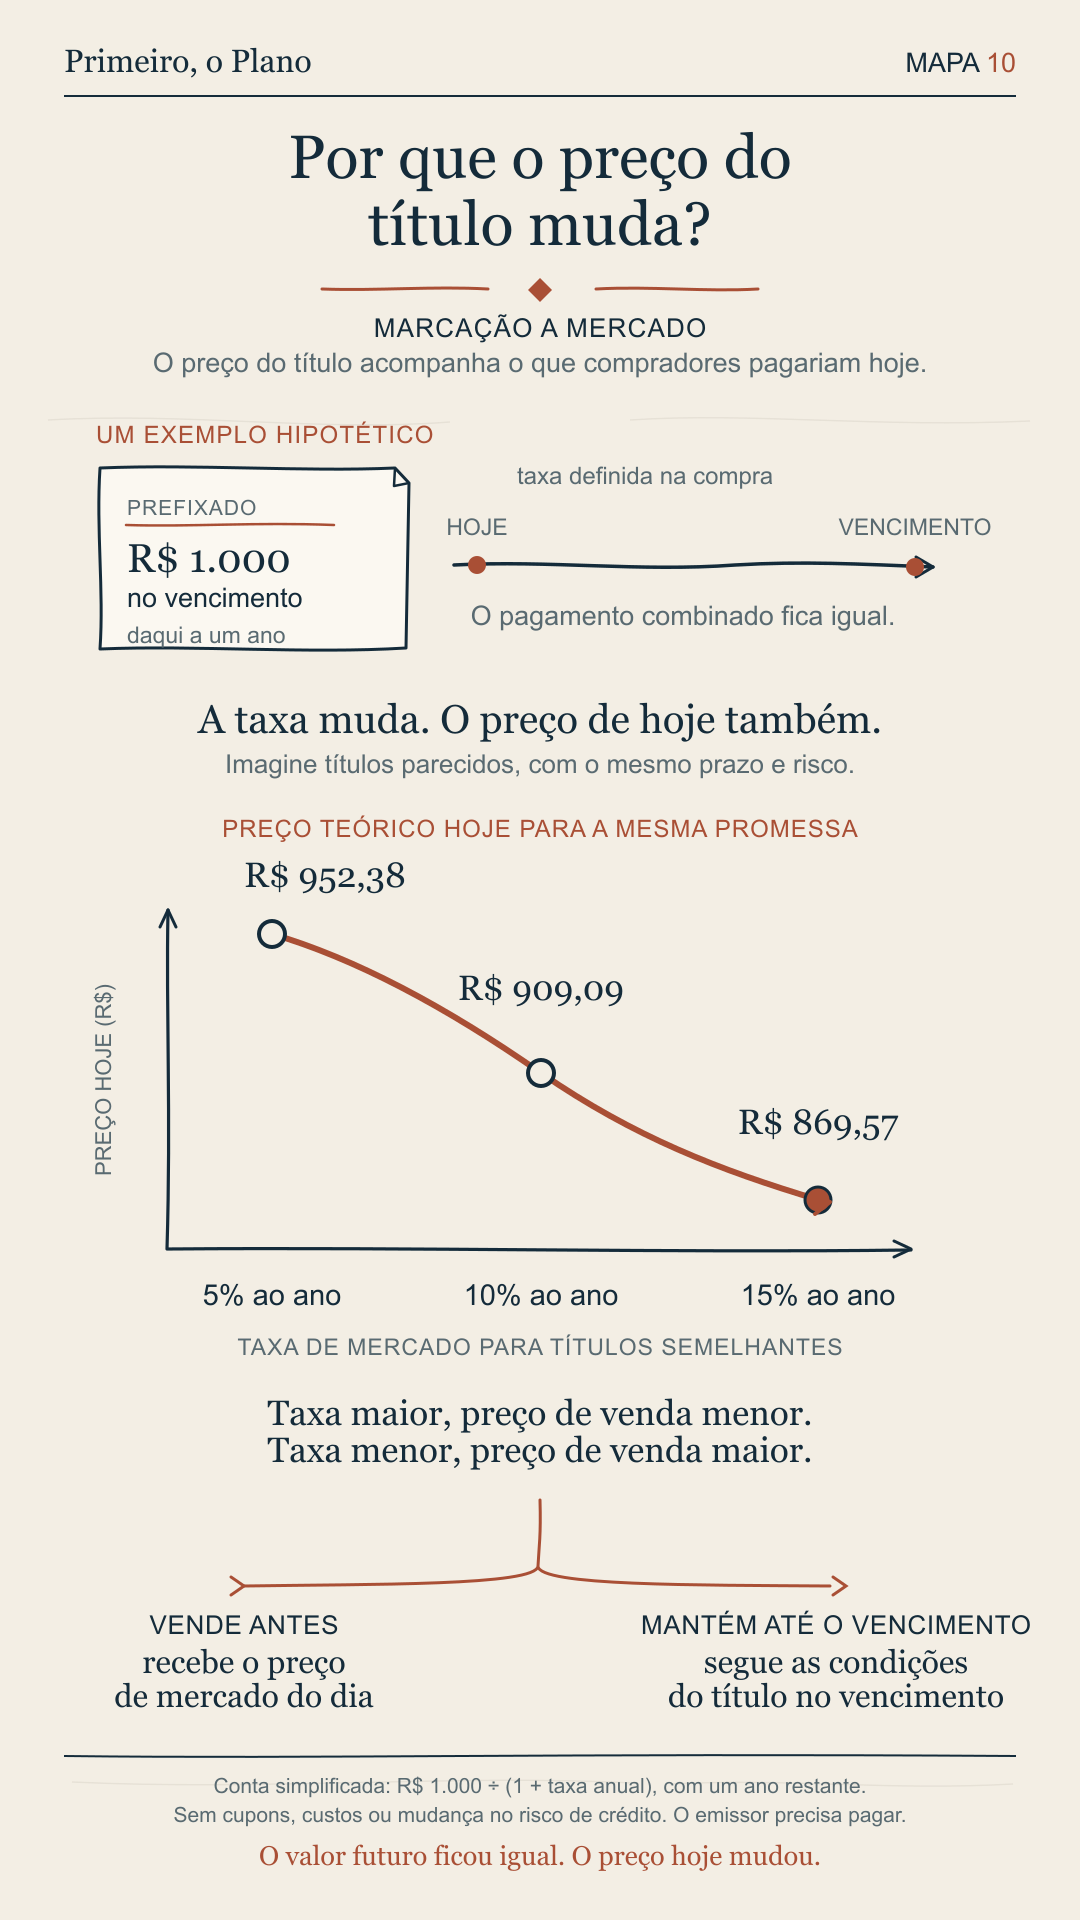
Imagine um título hipotético, sem pagamentos no caminho, que promete pagar R$ 1.000 daqui a um ano. Para saber quanto essa promessa vale hoje, quem compra compara o retorno que ela oferece com o retorno pedido em títulos parecidos disponíveis no mercado.
Se a taxa de referência para essa comparação fosse 10% ao ano, pagaríamos hoje cerca de R$ 909,09 por uma promessa de R$ 1.000 em um ano. A conta simplificada é R$ 1.000 divididos por 1,10. O preço de hoje é menor que o valor futuro porque o dinheiro ainda ficará aplicado por um ano.
Agora mantenha a mesma promessa, o mesmo prazo e o mesmo risco, mas mude a taxa que o mercado pede. Com 5% ao ano, a conta dá R$ 952,38. Com 15%, dá R$ 869,57. O pagamento no vencimento não mudou. O preço pelo qual essa promessa faria sentido hoje, sim.
O que acontece se você vender antes
É por isso que um título de taxa fixa pode aparecer valendo menos no aplicativo depois de uma alta nas taxas de mercado. Para atrair um comprador, o preço precisa refletir o retorno que alternativas semelhantes oferecem naquele momento. Se as taxas caem, o movimento tende a ser o contrário: o título antigo, que paga taxa maior que a nova referência, pode valer mais para quem o compra.
Esse movimento não altera automaticamente o valor previsto no vencimento de um título mantido até lá, desde que o emissor cumpra o pagamento combinado. Mas vender antes é outra decisão. O preço de negociação pode estar acima ou abaixo do que você pagou, e o resultado depende também de custos, impostos e das características do título.
Por isso, “só existe perda se eu vender” é uma frase incompleta. Se você vende, a oscilação vira um resultado realizado. Se não vende, a variação continua existindo no valor de mercado da posição. Ela pode se reduzir ou mudar de direção, mas não há garantia de que isso aconteça no prazo de que você precisa.
Uma conta didática, não uma cotação
Os números do mapa isolam uma relação para facilitar a leitura. Títulos reais podem ter juros pagos ao longo do tempo, prazos diferentes, impostos, custos e condições de negociação. O risco de crédito também pode mudar. Cada elemento interfere no preço, então essa conta não estima a cotação de um investimento específico.
O ponto é mais estreito: para títulos de taxa fixa comparáveis, com o mesmo prazo restante e risco semelhante, uma taxa de mercado maior tende a reduzir o preço de hoje; uma taxa menor tende a elevá-lo. Prazos mais distantes podem tornar o preço mais sensível às taxas.
Antes de comprar, vale entender qual é a data em que você pode precisar do dinheiro e se existe chance de sair antes do vencimento. Se a resposta for sim, a cotação de hoje importa para a decisão. Se o plano é carregar o título até o vencimento, ainda é preciso considerar se o prazo e o risco cabem no objetivo, além de lembrar que imprevistos podem mudar o plano.
Marcação a mercado não é um defeito escondido no aplicativo. É uma forma de mostrar quanto uma posição poderia valer numa negociação agora, sob as condições atuais. O número pode assustar quando parece competir com a promessa original. Eles respondem a perguntas diferentes: um mostra a referência de hoje; o outro descreve o pagamento futuro contratado.
Na última vez que você escolheu um título, chegou a conferir se poderia precisar vender antes do vencimento e o que uma mudança nas taxas faria com o valor de saída?