Imagine a cena: você abre o aplicativo para aplicar um dinheiro e encontra duas ofertas. A primeira mostra uma taxa maior. O dedo quase vai sozinho.
Antes de confirmar, você resolve abrir os detalhes. Há uma informação sobre cobrança, outra sobre imposto, um prazo que não tinha percebido. Volta à segunda oferta. Abre os detalhes dela também. A comparação que parecia resolvida começa a dar trabalho.
É uma situação comum o suficiente para dispensar um grande drama. A taxa está em destaque porque é fácil de mostrar e de comparar. Já o valor que vai ficar com você exige juntar informações que nem sempre aparecem no mesmo lugar.
Na edição passada, tratamos de Selic, CDI e IPCA. Agora a pergunta é mais próxima do extrato: depois das cobranças e dos impostos aplicáveis, quanto sobra daquele rendimento?
A palavra “líquido” precisa de complemento
Uma rentabilidade pode estar líquida de taxas e ainda sujeita a imposto. Pode ser um resultado passado, e não uma condição contratada para o futuro. Ler só o percentual deixa essas diferenças de fora.
Nos fundos, por exemplo, a rentabilidade divulgada já reflete despesas debitadas do patrimônio, como as taxas de administração e gestão. Descontá-las outra vez do retorno informado distorce a conta. Os impostos do cotista são outra etapa. A CAIXA explica essa distinção ao apresentar a rentabilidade de seus fundos.
Por isso, antes de pegar a calculadora, cabe uma pergunta bem simples a quem apresenta a aplicação: esse número já descontou o quê?
Depois vem a cobrança em si. Se existe uma taxa, sobre qual valor ela incide? Sobre o patrimônio, o rendimento ou uma operação? Com que frequência? Uma porcentagem pequena pode representar valores diferentes conforme essa base. A CVM orienta a leitura dos documentos do fundo, que detalham custos e condições de resgate.
Isso não torna toda cobrança um problema. Há serviços que custam dinheiro e podem fazer sentido. Mas você precisa saber o que está pagando e o efeito disso no resultado que está comparando.
Vamos colocar em reais
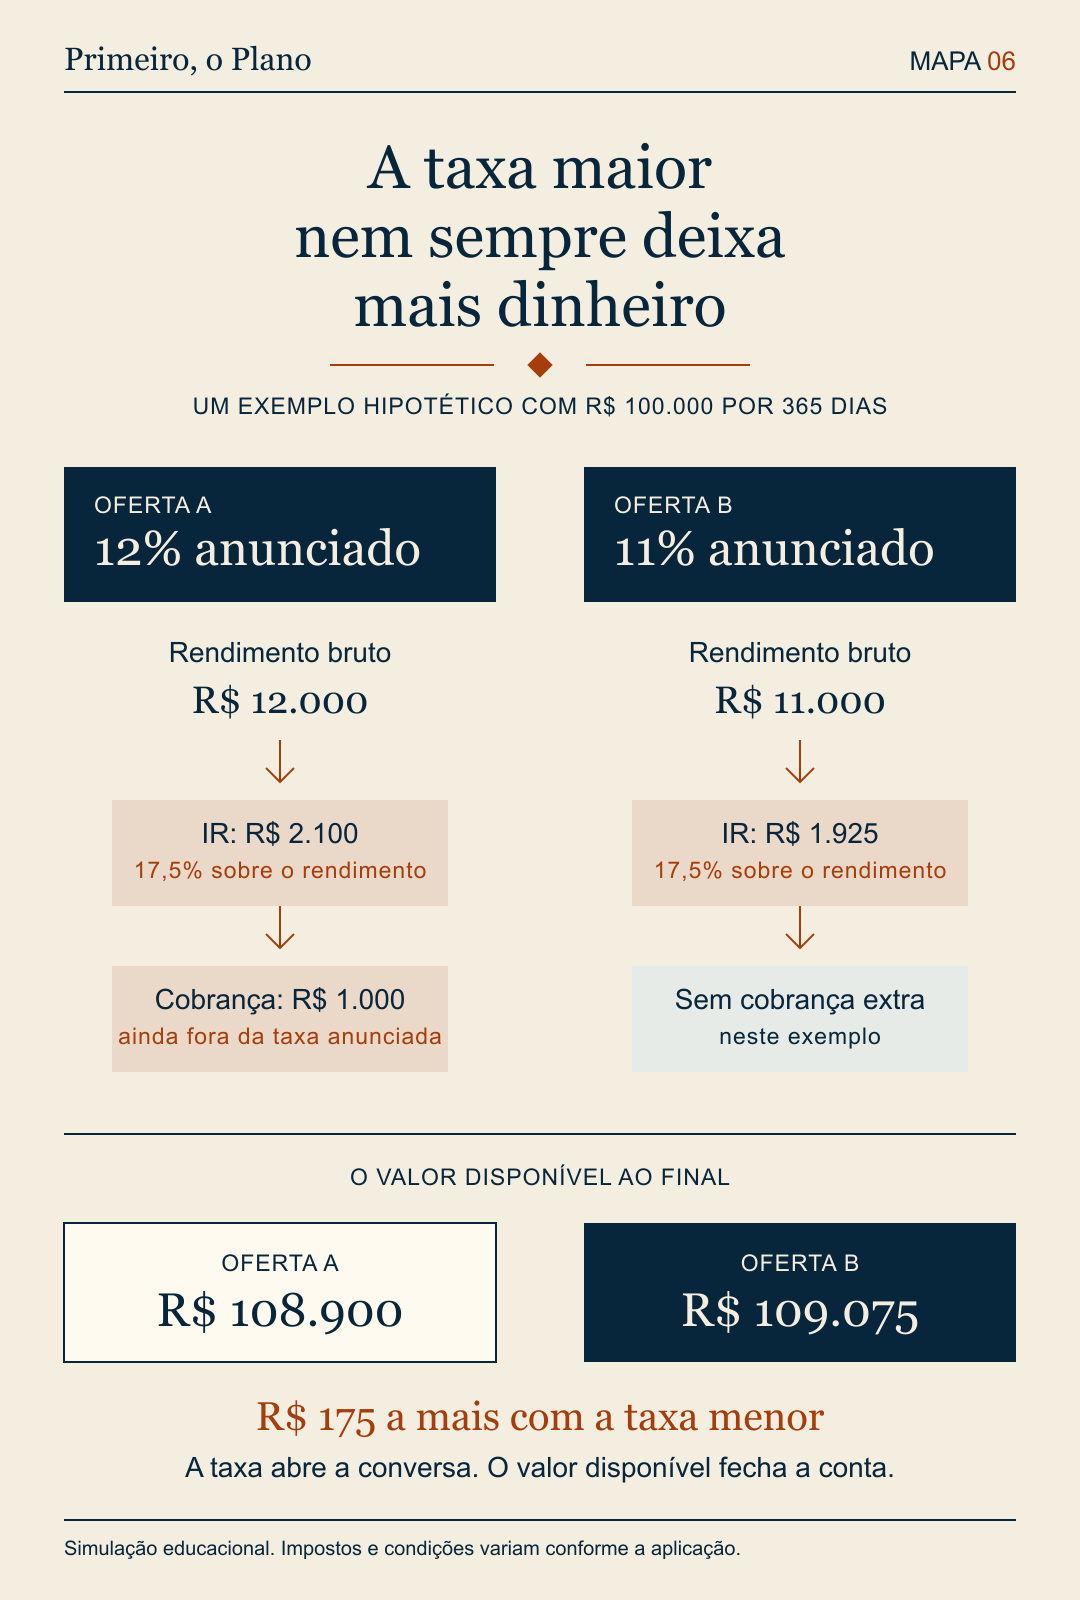
Considere um exemplo hipotético com R$ 100 mil aplicados por 365 dias. Para isolar a conta, suponha duas aplicações tributáveis de renda fixa com o mesmo risco e disponibilidade no vencimento, sem pagamentos intermediários. A rende 12% no período; B, 11%. Esses números são inventados, não são ofertas.
A primeira gera R$ 12.000 de rendimento bruto. A segunda, R$ 11.000. Nesse prazo, usamos IR de 17,5% sobre o rendimento, conforme a tabela regressiva de renda fixa. O imposto fica em R$ 2.100 na A e R$ 1.925 na B.
Acrescente uma condição fictícia: para usar A, há uma cobrança separada de R$ 1.000 ao final, ainda não descontada do rendimento anunciado. Nesta simulação, ela não reduz a base do imposto. Em B, não há cobrança adicional.
Feita a conta, A deixa R$ 8.900 de ganho líquido. B deixa R$ 9.075. Somando o dinheiro aplicado, os valores disponíveis são R$ 108.900 e R$ 109.075, respectivamente.
A diferença é de R$ 175. A taxa maior perdeu a vantagem. Os R$ 1.000 que ela renderia a mais antes dos descontos não chegaram ao bolso como vantagem líquida. É para enxergar esse percurso que vale abrir os detalhes da oferta.
Na vida real, os produtos podem ter riscos e condições diferentes. A tributação também varia conforme a aplicação e o prazo. O exemplo mantém essas peças fixas para mostrar o efeito de uma cobrança, sem sugerir que qualquer investimento pode ser comparado dessa maneira.
E se o dinheiro sair antes?
A conta acima pressupõe os 365 dias completos. Se você precisar do valor no meio do caminho, terá de verificar se o resgate é permitido, quando o dinheiro cai na conta e como o valor de saída será calculado. A taxa do vencimento pode não descrever essa saída.
Ao voltar às duas ofertas no celular, vale procurar uma simulação para a data em que você pretende usar o dinheiro. Peça o valor líquido, as cobranças consideradas e as condições que podem mudar o resultado. Quando houver uma estimativa de retorno, ela deve aparecer como estimativa.
Você não precisa decorar todas as regras tributárias para fazer essa pergunta. Precisa conseguir acompanhar a resposta. Se a explicação termina sempre na taxa em destaque, ainda falta uma parte da conversa.
Guarde essa simulação junto das condições da aplicação. Quando chegar a hora do resgate, você terá uma referência para entender o extrato e perguntar sobre qualquer diferença, em vez de depender da lembrança da oferta.
Na última aplicação que você escolheu, chegou a conferir quanto ficaria com você na data em que pretendia usar o dinheiro?