“Quanto rende?” é uma pergunta que aprendi a escutar de outro jeito. Ela parece pedir apenas uma taxa, mas quase sempre carrega uma decisão inteira escondida.
Eu entendo o apelo. Também gosto de números que permitem colocar duas alternativas lado a lado. Uma porcentagem parece objetiva, limpa, conclusiva. Em poucos segundos, temos a impressão de saber qual opção venceu.
Eu mesmo já me peguei procurando a taxa antes de ter definido o que esperava do dinheiro. Não era falta de cuidado. Era vontade de sentir que a decisão estava andando. Comparar percentuais produz movimento; escrever “este dinheiro precisa fazer isto” parece um passo mais lento. Só que é justamente essa frase que elimina alternativas que nunca deveriam estar na mesa.
Com o tempo, porém, passei a sentir falta de duas perguntas sempre que uma conversa começava pela rentabilidade: o que pode acontecer diferente do esperado? E quando esse dinheiro precisará estar disponível?
Não é que “quanto rende?” seja uma pergunta ruim. Ela apenas chega cedo demais. Antes da resposta, existe um dinheiro com uma função: proteger alguém de um imprevisto, pagar um compromisso com data marcada ou financiar um objetivo que ainda está distante. A mesma taxa pode ser adequada para um desses trabalhos e completamente inadequada para outro.
A parte da decisão que não cabe na taxa
A rentabilidade chama atenção porque costuma vir pronta para comparação. O risco é mais difícil de resumir. A liquidez, muitas vezes, aparece em uma condição do produto que só ganha importância quando precisamos sair.
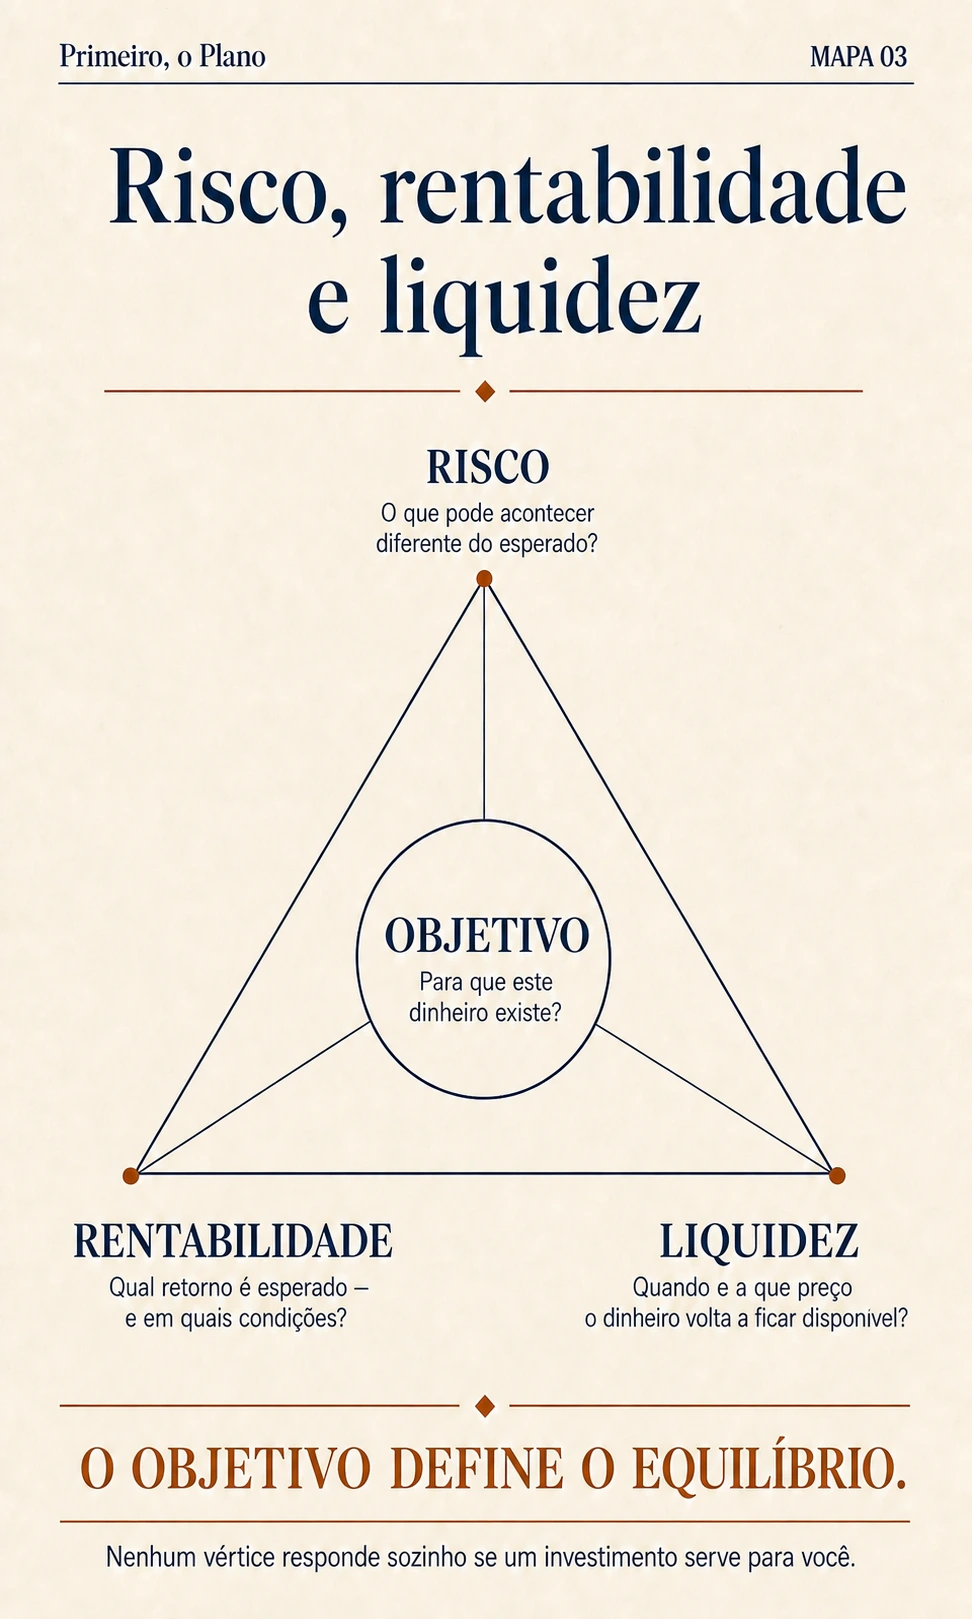
Por isso, gosto de pensar em três perguntas que precisam permanecer juntas:
- Risco: o que pode acontecer diferente do esperado?
- Rentabilidade: qual retorno é esperado. E de quais condições ele depende?
- Liquidez: quando e a que preço o dinheiro volta a ficar disponível?
O triângulo não é uma fórmula para encontrar o investimento perfeito. Também não significa que basta escolher dois vértices e abrir mão do terceiro. Ele serve para impedir que uma característica muito visível faça as outras desaparecerem.
O mesmo dinheiro, três trabalhos
Imagine R$ 10 mil. O valor é o mesmo nos três casos a seguir. O que muda é o trabalho que ele precisa cumprir.
Primeiro: um dinheiro para imprevistos. Ele talvez seja necessário amanhã, sem aviso e em um momento pouco conveniente. Nesse caso, ter acesso ao valor e reduzir a possibilidade de uma surpresa pesa mais que espremer alguns pontos adicionais de retorno.
Isso não torna a rentabilidade irrelevante. Significa apenas que ela ocupa outro lugar na ordem das perguntas. Se uma alternativa promete pagar mais, mas dificulta o resgate ou pode apresentar uma perda justamente quando o dinheiro for necessário, talvez a taxa esteja remunerando uma condição que a reserva não pode aceitar.
Segundo: um dinheiro para um gasto com data. Pode ser uma mudança, um curso ou uma parcela importante prevista para o próximo ano. Aqui, não basta dizer que o prazo é “curto”. Existe um encontro marcado entre o dinheiro e uma obrigação.
A decisão precisa considerar o que acontece se o resgate ocorrer naquela data, e não apenas em um vencimento conveniente para o investimento. Às vezes, a melhor característica não é a maior taxa anunciada, mas a capacidade de entregar o valor quando o plano pedir.
Terceiro: um dinheiro para um objetivo distante. Se ele não precisa financiar o presente nem cobrir um compromisso próximo, pode haver espaço para conviver com mais oscilações ou com menos liquidez. O tempo muda o que o plano consegue suportar.
Mas prazo longo não transforma qualquer risco em um bom risco. Ele apenas permite avaliar alternativas que seriam inadequadas para os outros dois trabalhos. Ainda é preciso entender de onde pode vir a perda, quais custos existem e se a incerteza assumida faz sentido para aquele objetivo.
A taxa pode ser a mesma. O trabalho do dinheiro nunca é um detalhe.
Risco não é o preço de um retorno garantido
Uma frase comum diz que, quanto maior o risco, maior o retorno. Ela é útil como alerta contra promessas boas demais, mas pode produzir uma conclusão perigosa: a de que aceitar mais risco garante uma recompensa maior.
Não garante. O que pode existir é uma expectativa de retorno maior para compensar a incerteza assumida. Se o resultado fosse certo, o risco não estaria ali.
Também vale perguntar de qual risco estamos falando. O valor pode oscilar porque as condições de mercado mudaram. Quem recebeu o dinheiro pode não cumprir o combinado. Pode ser difícil encontrar uma saída por um preço razoável. Diferentes investimentos reúnem esses riscos em proporções diferentes. E cada objetivo sente suas consequências de uma forma.
Liquidez também fala de preço
Durante algum tempo, eu associava liquidez principalmente à velocidade: quantos dias são necessários para o dinheiro voltar à conta? Hoje, considero a pergunta incompleta sem acrescentar: voltar por qual valor?
Um investimento pode permitir venda todos os dias e ainda assim oscilar. A possibilidade de sair não significa que o preço disponível naquele momento será o preço que você imaginou. Em outros casos, pode existir uma carência ou um vencimento que impede o acesso antecipado.
É por isso que liquidez não é sinônimo de segurança. Ela descreve a facilidade de transformar o investimento novamente em dinheiro, idealmente por um valor justo. Os demais riscos continuam existindo.
Uma comparação mais honesta
Quando alguém me pergunta quanto rende, minha vontade não é fugir da resposta. É descobrir primeiro o que precisa permanecer verdadeiro para aquela taxa ser útil.
Essa mudança de ordem parece pequena, mas muda o tipo de conversa. Em vez de tentar defender uma alternativa, começamos a investigar uma necessidade. Às vezes, a conclusão será aceitar um retorno esperado menor para preservar acesso e previsibilidade. Em outras, será reconhecer que aquele dinheiro pode esperar e que alguma oscilação não desmontaria o plano. Nenhuma das duas escolhas é automaticamente mais inteligente. Inteligente é saber qual concessão está sendo feita. E por quê.
Se o dinheiro tem uma data, a liquidez precisa conversar com ela. Se uma perda comprometeria o plano, o risco não pode ser tratado apenas como traço de personalidade. Se o retorno depende de condições que ainda não foram compreendidas, a porcentagem sozinha não permite comparar.
- Este dinheiro existe para…
- Posso precisar dele a partir de…
- Se eu precisar sair antes, pode acontecer…
- O retorno que estou vendo depende de…
- O risco que realmente afetaria meu plano é…
A rentabilidade continua no triângulo. Ela importa. Só deixa de ocupar o lugar das outras perguntas.
Hoje, “quanto rende?” já não me parece o começo natural de uma decisão. Antes, quero saber o que esse dinheiro precisa preservar, quando poderá ser necessário e qual surpresa o plano conseguiria absorver. Depois disso, a taxa finalmente ganha contexto.