A conversa começou com três abas abertas e a sensação de que uma delas guardava a resposta certa.
Em uma, havia um título público ligado à Selic. Em outra, um CDB que prometia um percentual do CDI. Na terceira, um produto que falava em IPCA mais uma taxa. O dinheiro tinha uma função simples: ajudar numa mudança prevista para o ano seguinte.
Em poucos minutos, a tarefa ficou maior do que parecia. Qual rende mais? Qual protege melhor? Qual é mais seguro? Selic, CDI e IPCA começaram a disputar o mesmo lugar, como se fossem três versões da mesma medida.
Não são. Cada sigla observa uma parte diferente da economia. O risco é escolher pela etiqueta mais familiar, sem entender o que o dinheiro precisa fazer até a data em que será usado.
Três placas na mesma estrada
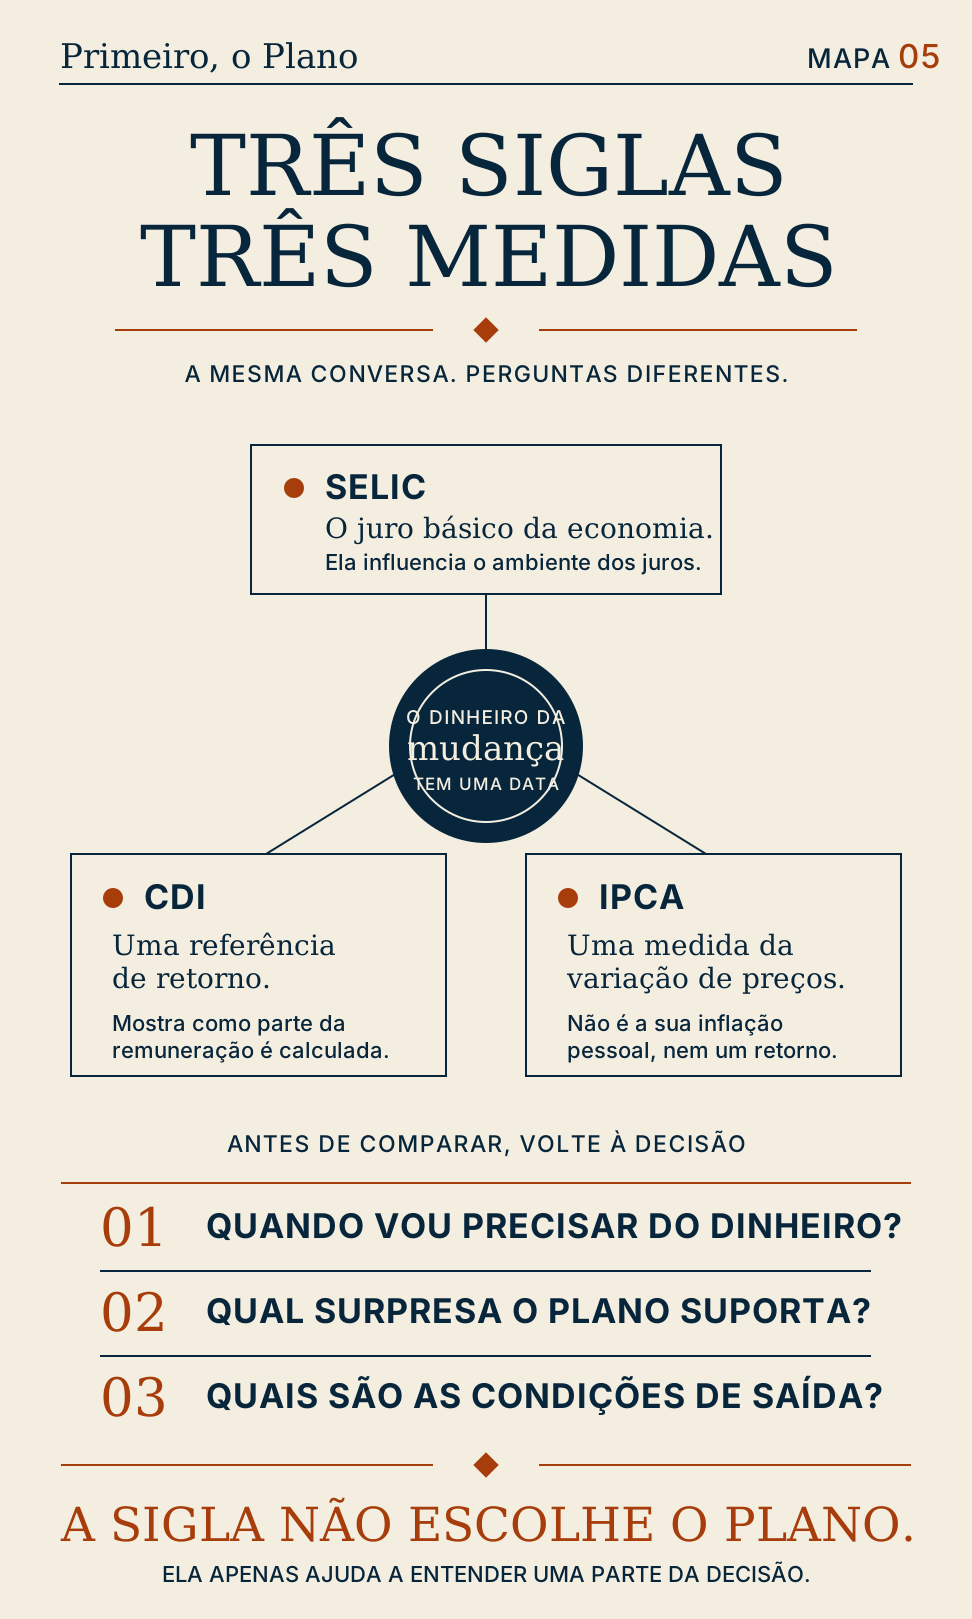
A Selic é a taxa básica de juros da economia. O Copom define sua meta, que influencia outras taxas, de empréstimos a aplicações financeiras. Quando ela muda, muda uma condição geral do ambiente em que os investimentos existem.
CDI significa Certificado de Depósito Interbancário. É o instrumento usado em operações de curtíssimo prazo entre bancos. A taxa DI é calculada a partir dessas operações e funciona como a referência que costuma aparecer para quem investe. Quando um produto informa que paga 100% ou 110% do CDI, a remuneração é calculada em relação a essa taxa. Ela costuma acompanhar a Selic de perto, mas não é a Selic com outro nome.
O IPCA mede a variação de preços de uma cesta de produtos e serviços consumidos pelas famílias. Ele não mede a rentabilidade de uma aplicação, nem o quanto a sua vida ficou mais cara naquele mês. Mede uma média construída a partir de muitos preços e hábitos de consumo.
As siglas ajudam quando iluminam a decisão. Viram ruído quando passam a decidir no lugar do objetivo.
O problema não era descobrir a “melhor”
O dinheiro da mudança tem uma data aproximada e uma função pouco abstrata: estar disponível quando chegar a hora. A primeira pergunta não é qual índice venceu nos últimos doze meses. É o que pode acontecer com esse valor até lá.
Se a mudança for no ano seguinte, o plano talvez precise de previsibilidade e de acesso ao valor em uma data específica. Uma alternativa ligada ao IPCA pode fazer sentido em objetivos mais distantes, mas um índice de inflação não resolve sozinho a questão de ter o dinheiro disponível no momento da mudança. Vencimento, preço de resgate e condições do produto continuam importando.
Do mesmo modo, ver “110% do CDI” não encerra a conversa. É preciso ler essa porcentagem junto com prazo, liquidez, risco de crédito, tributação e regras de resgate.
A inflação que aparece no noticiário e a que aparece na sua vida
Há uma razão para o IPCA chamar tanta atenção. Ele parece dar nome a uma experiência conhecida: ir ao mercado, renovar um contrato, pagar uma conta e sentir que o dinheiro comprou menos.
Mas o número divulgado não é o retrato exato de nenhuma casa. Uma família que gasta muito com aluguel, escola ou remédios pode sentir pressões diferentes das que têm maior peso na média do índice. O IPCA é uma referência útil, mas não é uma biografia do seu orçamento.
Em vez de tentar vencer o IPCA de forma genérica, vale perguntar qual gasto futuro você está tentando proteger. Uma entrada de imóvel, uma aposentadoria ou uma viagem. A preocupação com inflação ganha contorno quando encontra uma data e um objetivo.
Quando a comparação finalmente começa
Entender cada sigla não dá uma resposta pronta. Mas permite separar a necessidade de ter o dinheiro disponível da curiosidade de encontrar a taxa mais alta.
Primeiro, confirme quando o valor poderá ser necessário e quanta flexibilidade existe nessa data. Depois, busque alternativas compatíveis com o prazo e verifique risco, liquidez, impostos e condições de saída. Só então Selic, CDI ou IPCA entram na comparação de retorno.
- Selic me ajuda a entender qual condição geral da economia?
- O CDI é só a referência de retorno ou também responde sobre prazo e liquidez?
- O IPCA protege qual gasto ou objetivo futuro, exatamente?
- De que valor eu precisarei, e em que data?
Não há nada errado em querer entender as três. Elas fazem parte do vocabulário básico de quem decide onde deixar o dinheiro. O cuidado é não tratá-las como concorrentes numa corrida que elas nunca combinaram disputar.
A resposta não estava escondida em nenhuma das abas. Ela apareceu quando o dinheiro deixou de ser “o dinheiro que precisa render” e voltou a ser o dinheiro da mudança. As siglas ficaram no lugar certo: ferramentas para enxergar melhor, não personagens principais da história.