No começo do mês, uma lista parece simples: viagem no verão, trocar de carro, guardar para a entrada de um imóvel. Depois você olha o saldo, lembra de uma conta anual que vence em breve e já não sabe quanto pode separar para cada coisa.
Uma página ajuda quando registra uma decisão específica, não quando tenta resumir tudo o que você possui. Para ver a diferença, vamos usar uma situação hipotética. Um casal tem R$ 1.100 livres por mês depois das despesas regulares e das provisões para gastos previsíveis. A reserva de emergência está encaminhada. Há dois planos com valores e datas diferentes.
A lista vira uma decisão quando ganha data
A viagem deve acontecer em doze meses. O casal estima gastar R$ 6 mil e já separou R$ 2.400. Faltam R$ 3.600. Se mantiver essa estimativa, precisa reservar R$ 300 por mês até a data. A troca de carro é outro plano, com custo ainda incerto e horizonte de três anos.
Na página, a viagem passa para “prioridade de agora” porque tem prazo mais próximo e uma conta que já pode ser feita. Isso não declara que viajar é mais importante que trocar de carro para qualquer pessoa. Só registra a escolha deste casal, neste momento. Se o carro fosse necessário para trabalhar e estivesse prestes a parar, a decisão poderia ser outra.
A diferença é pequena, mas útil: “quero viajar” vira “faltam R$ 3.600 até julho do ano que vem”. A frase já permite testar se o plano cabe no orçamento, rever o valor da viagem ou escolher outra data.
O número mensal também precisa de margem
O casal não precisa comprometer os R$ 1.100 inteiros. No exemplo, poderia separar R$ 300 por mês para completar o valor da viagem, reservar até R$ 500 para começar o plano do carro e deixar R$ 300 sem destino fixo. Essa margem absorve uma conta que veio acima do esperado ou um mês com menos folga. São números ilustrativos, não uma proporção recomendada.
Esse é o tipo de escolha que um saldo bancário não mostra. A página registra quanto cada objetivo recebe e o que continua disponível. Se a estimativa da viagem subir, o casal pode rever o gasto ou mexer no prazo. Se o carro exigir troca antes, a ordem muda. O plano deixa de ser uma promessa rígida e passa a refletir as condições conhecidas.
Os R$ 1.100 também são uma estimativa, não uma obrigação mensal. Se a renda variasse bastante, o casal poderia usar como referência um valor que costuma sobrar nos meses comuns, em vez de contar com o melhor mês do ano. Se o dinheiro separado para o carro ficar parado por alguns meses, isso não prova que o plano falhou. Pode ser só um mês em que a margem foi menor.
O próximo passo precisa caber na agenda
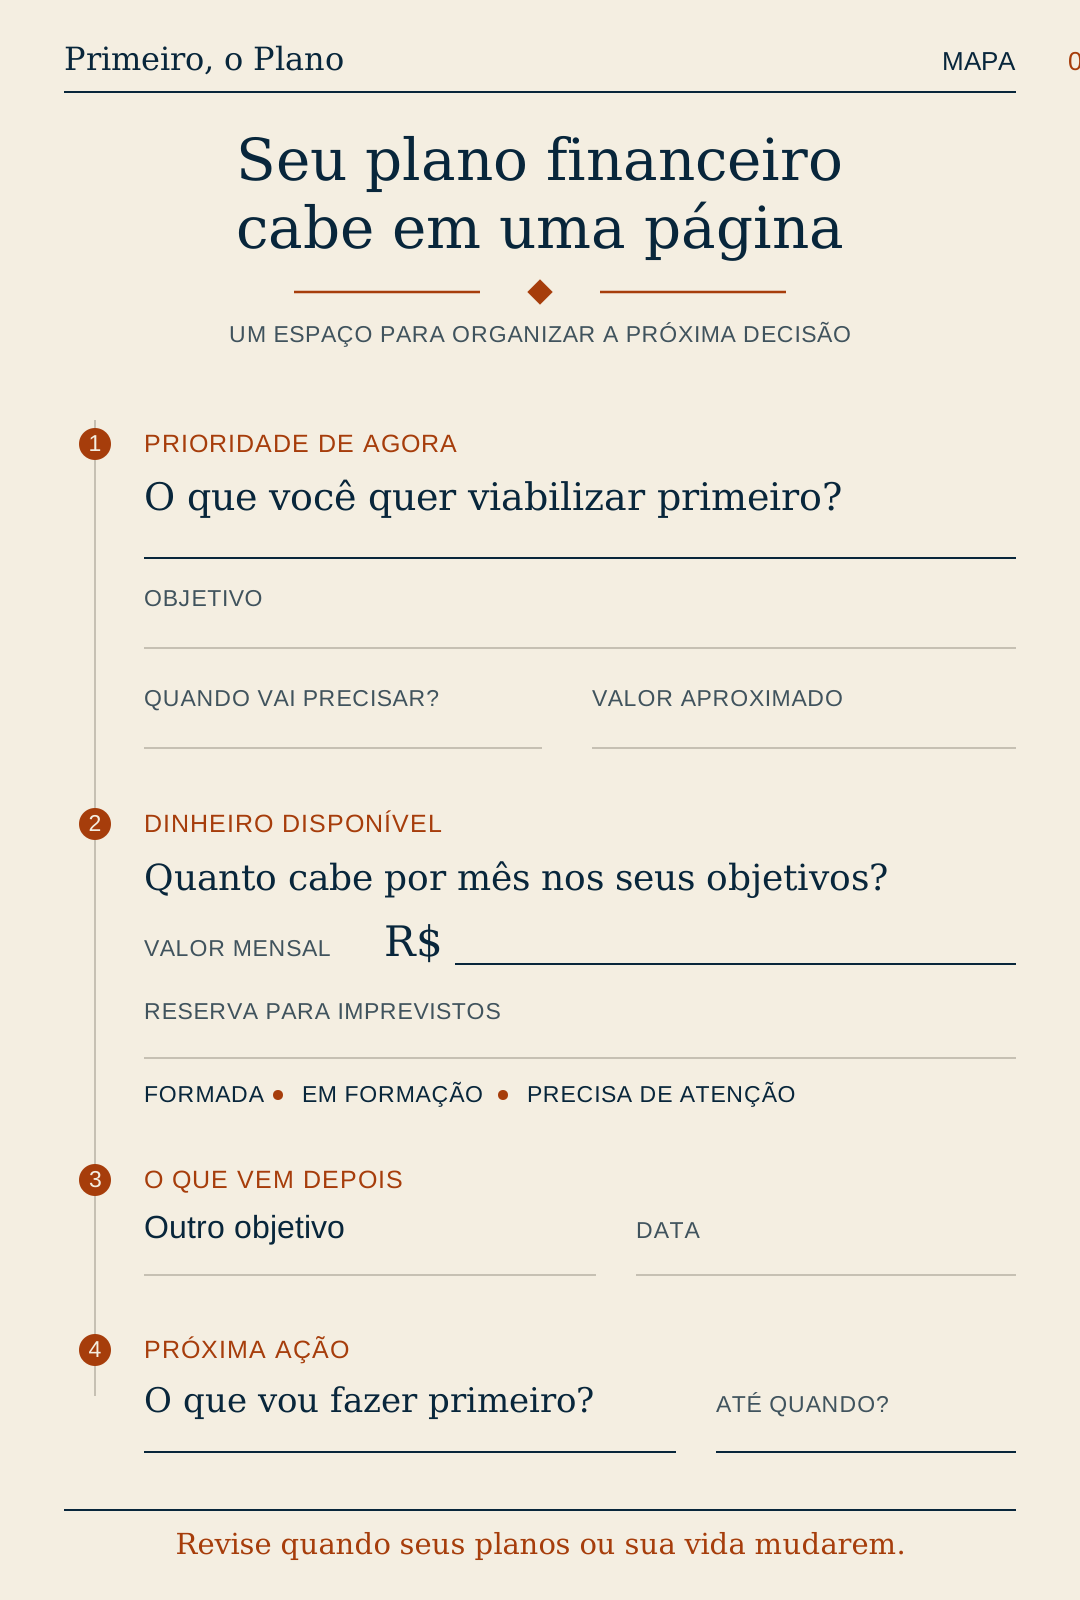
Na última linha, o casal anota: “confirmar o custo da viagem até sexta-feira e ajustar a transferência mensal no próximo pagamento”. São duas tarefas pequenas, com prazo e consequência clara. A página fica mais útil porque alguém pode voltar a ela e saber se essa decisão foi executada.
O campo do objetivo seguinte também fica preenchido, embora ainda sem uma data exata: trocar de carro, estimativa inicial de R$ 18 mil, revisar o valor depois de pesquisar modelos e avaliar o estado do veículo atual. Essa anotação evita que o assunto suma, mas não finge que o casal já tem dados suficientes para fechar o plano.
Essa diferença entre saber e estimar merece ficar visível. Um valor aproximado pode ajudar a começar, desde que não pareça uma cotação confirmada. Ao lado do objetivo, eles podem anotar de onde veio a estimativa e qual informação falta. Quando pesquisarem os modelos e conversarem sobre o carro atual, atualizam o número. Até lá, a página mostra uma intenção em aberto, não uma meta fechada.
Uma vez por mês, eles conferem se os R$ 1.100 continuam disponíveis e se as estimativas ainda fazem sentido. Se a renda ou as despesas mudarem, a divisão pode mudar junto. Não precisam redesenhar a folha por causa de cada notícia sobre a economia.
Uma página não substitui o orçamento detalhado, os documentos, a avaliação de riscos ou as escolhas de investimento. Ela serve para guardar a decisão atual num lugar visível: objetivo, data, valor possível e ação seguinte. O restante pode continuar em planilhas, extratos e conversas, sem exigir que tudo seja resolvido de uma vez.
No próximo pagamento, os R$ 300 da viagem já têm destino. O plano do carro tem um limite inicial e uma informação pendente. Os R$ 300 restantes continuam livres.