Na conversa sobre o apartamento, alguém sugere um consórcio. A parcela parece mais leve que a do financiamento e vem acompanhada de uma possibilidade: usar o dinheiro guardado para dar um lance. Você pergunta em quanto tempo conseguiria comprar. A resposta começa com “depende”.
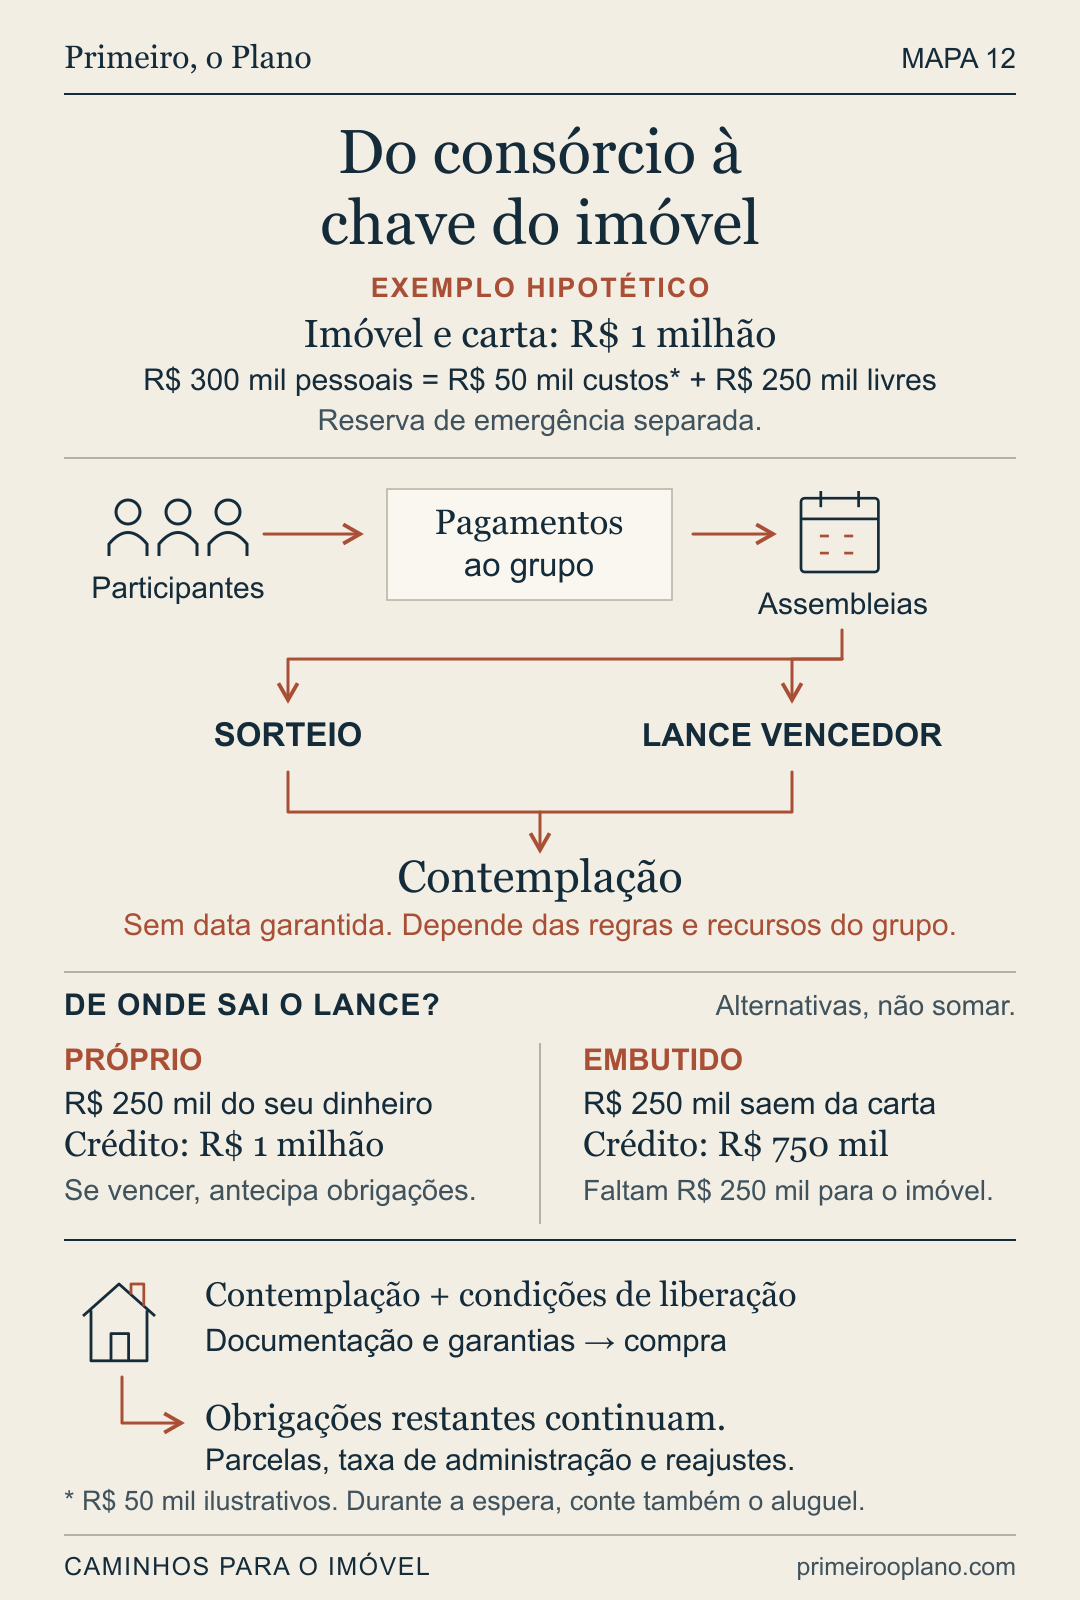
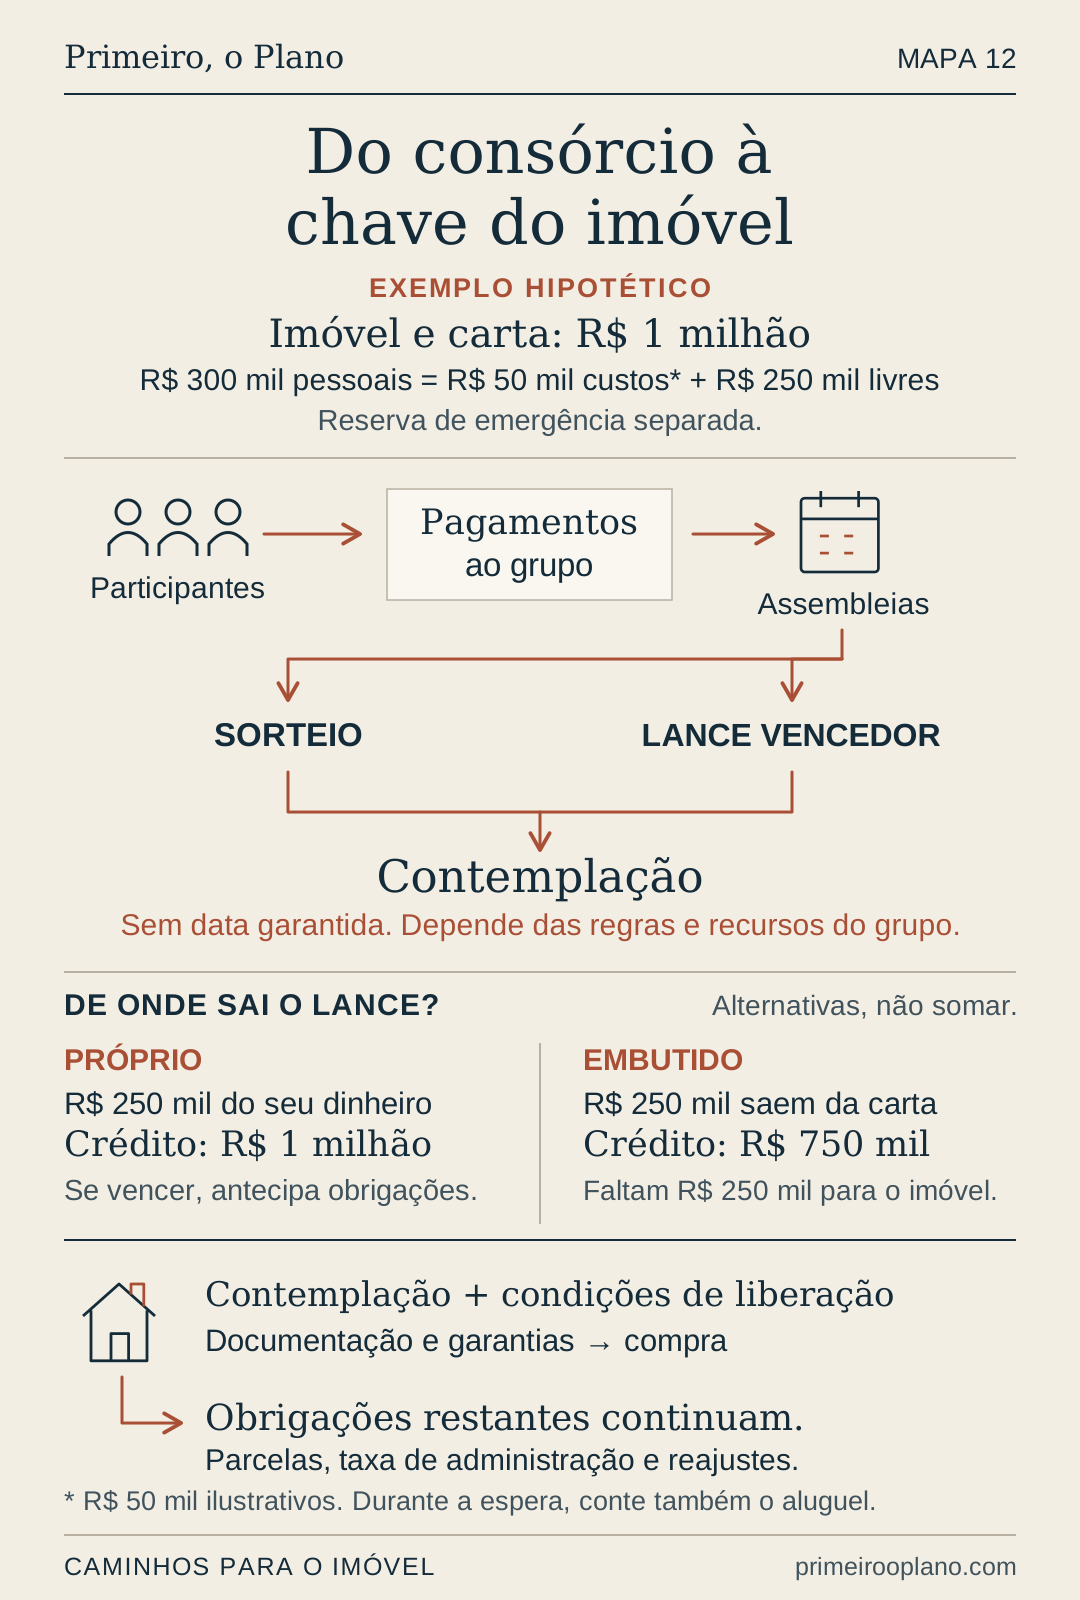
Essa palavra merece espaço na decisão. Vamos usar uma situação hipotética: imóvel de R$ 1 milhão, R$ 300 mil destinados à compra e reserva de emergência separada. Você pode continuar alugando. Dos R$ 300 mil, separa R$ 50 mil para custos da aquisição, estimativa apenas ilustrativa, que precisa ser refeita para o imóvel e a operação. Restam R$ 250 mil para entrada ou possível lance próprio.
A parcela começa antes de você receber o crédito
No consórcio, pessoas contribuem para um grupo administrado por uma empresa. Parte dos pagamentos forma o fundo comum, que permite disponibilizar crédito aos participantes contemplados. A carta de crédito representa o valor previsto para adquirir o bem, conforme as condições do contrato. Entrar no grupo e começar a pagar não significa poder comprar naquele mês.
A contemplação ocorre por sorteio ou lance nas assembleias e depende dos recursos do grupo. No sorteio, você participa conforme as regras. No lance, oferece uma antecipação de pagamentos, sujeita aos critérios de seleção do contrato. O histórico dos lances ajuda a conhecer o grupo, mas não assegura que uma oferta semelhante vencerá na próxima assembleia.
Se precisa comprar um imóvel específico em uma data próxima, essa incerteza pesa. O financiamento também exige aprovação, avaliação e documentação, mas permite negociar a compra com base em uma operação de crédito definida. No consórcio, a data de acesso ao crédito depende da contemplação e das condições para sua liberação.
No financiamento, o banco fornece o valor contratado para a compra e você assume uma dívida, paga em parcelas com juros e outros encargos. No consórcio, assume pagamentos ao grupo antes de saber quando receberá o crédito. Uma prestação menor pode aliviar o mês e ainda deixar a mudança de casa em aberto.
De onde sai o dinheiro do lance?
Em uma carta de R$ 1 milhão, os R$ 250 mil disponíveis poderiam compor um lance próprio, se as regras permitirem. Se ele vencer e for pago, esse dinheiro sai do seu patrimônio disponível e antecipa obrigações com o grupo. O efeito sobre prazo ou parcelas depende do contrato. O lance próprio não é descontado do crédito como acontece com o embutido, mas consome a sua liquidez.
No lance embutido, você usa parte do próprio crédito. Num exemplo simplificado, se R$ 250 mil de uma carta de R$ 1 milhão forem destinados ao lance embutido, restam R$ 750 mil de crédito para a compra. Para um imóvel de R$ 1 milhão, será necessário completar a diferença com outros recursos. Esse dinheiro não pode aparecer duas vezes na conta.
São caminhos diferentes. Antes de considerar o lance, confirme quanto será efetivamente disponibilizado para adquirir o imóvel, quanto terá de pagar com recursos próprios e o que sobrará para os custos da compra. A reserva de emergência continua fora dessa negociação.
O custo continua depois da contemplação
O consórcio não cobra os juros típicos de um financiamento, mas tem taxa de administração e pode prever fundo de reserva, seguros e outras despesas. Uma taxa de administração apresentada para todo o plano não pode ser comparada diretamente com juros anuais. As bases de cobrança e as datas dos pagamentos são diferentes.
Confira como o crédito e as prestações são reajustados. Uma mensalidade anunciada hoje pode mudar conforme as regras contratadas, inclusive depois da contemplação. Receber o crédito não quita automaticamente as obrigações restantes. A liberação para a compra também exige documentos e pode envolver análise da capacidade de pagamento e garantias.
Enquanto espera, quem mora de aluguel precisa pagar aluguel e consórcio ao mesmo tempo. O dinheiro que saiu para as contribuições deixa de estar livre para outra estratégia. Se o orçamento só fecha com contemplação rápida, a escolha depende de um acontecimento cuja data você não controla. Simule uma espera maior antes de assumir as parcelas.
Quanto controle você precisa sobre a data?
Juros altos podem tornar o financiamento menos atraente, mas não resolvem a comparação a favor do consórcio. Compare o custo do crédito aprovado com os encargos, reajustes, lance e tempo de espera do grupo. A pergunta sobre a data de compra precisa acompanhar a pergunta sobre o preço.
Existe ainda a opção de manter o dinheiro investido e acumular para comprar depois. Nesse caminho, você escolhe os aportes e acompanha quanto falta, embora rendimento e preço futuro do imóvel permaneçam incertos. Consórcio e investimento próprio exigem esperar de maneiras diferentes, com disponibilidade e obrigações distintas.
Antes de assinar, peça as regras por escrito e refaça a conta supondo que o lance não vença nas primeiras tentativas. O seu plano de moradia continua funcionando se a contemplação demorar mais do que você gostaria?
Leia também: Financiar agora ou investir para comprar à vista?